Rapports, perspectives et analyses de terrain
Notre regard sur les projets, les politiques et les opportunités qui façonnent l’Afrique, le Moyen-Orient, l’Asie du Sud-Est et l’Amérique latine.
Les dernières analyses de notre veille
Quand votre marché domestique devient trop étroit, il est peut-être temps de regarder au-delà

Une demande qui recule. Des marges qui se resserrent. Une concurrence plus rude. Des coûts en hausse.
Votre entreprise n’a peut-être pas besoin de revoir ses ambitions à la baisse. Elle a peut-être besoin d’un nouvel horizon.
Pour de nombreuses entreprises européennes, l’environnement commercial devient de plus en plus difficile. Les marchés couverts par des accords de libre-échange familiers et des cadres économiques très intégrés offrent stabilité, règles prévisibles et clients exigeants. Mais ils présentent aussi un obstacle bien plus difficile à surmonter : la saturation.
- Vos concurrents y sont déjà.
- Vos clients ont davantage de choix.
- Les coûts d’exploitation sont élevés.
- La main-d’œuvre coûte cher.
- Les appels d’offres sont de plus en plus disputés.
- Les marges sont sous pression.
Et s’implanter sur le même marché que tout le monde revient souvent à se battre plus durement pour une part d’un gâteau qui ne grossit plus comme autrefois.
Pour une entreprise ambitieuse, la question n’est donc plus seulement : « Comment remporter davantage d’affaires sur les marchés que nous connaissons déjà ? » Elle pourrait plutôt être : « Où se trouve la demande que nos concurrents n’ont pas encore atteinte ? »
Regarder au-delà de l’existant
En Afrique, au Moyen-Orient, en Asie du Sud-Est et en Amérique latine, un autre paysage commercial se dessine. Pas partout. Pas sans risque. Et certainement pas sans difficultés.
Mais sur de nombreux marchés, on observe une croissance démographique, une industrialisation, des besoins en infrastructures, une demande énergétique, une numérisation, des besoins de santé, une expansion manufacturière et des marchés de consommation en plein essor. Et là où la demande progresse plus vite que les capacités locales, les opportunités apparaissent.
Une entreprise européenne disposant de la bonne technologie, de l’expertise, de la qualité, des capacités d’ingénierie ou du savoir-faire industriel adéquats peut y trouver ce qui se fait de plus en plus rare sur les marchés matures : de l’espace pour se développer.
Le premier mur cache ce qui se trouve derrière
Les marchés émergents sont rarement sans obstacles. Avant d’atteindre le client, une entreprise étrangère doit parfois maîtriser :
la création de société · la fiscalité · les douanes · les licences · les normes · les procédures d’importation · la représentation locale · les marchés publics · les services bancaires · la documentation · la conformité · les partenaires locaux · la culture d’affaires · les relations avec les parties prenantes
Pour une entreprise inexpérimentée, cela peut sembler une bonne raison de s’abstenir. Pour un acteur international aguerri, cela peut devenir tout autre chose : une barrière concurrentielle.
Une fois que vous savez évoluer sur le marché, nouer les bonnes relations locales et bâtir une structure opérationnelle conforme, vous découvrez souvent que de nombreux concurrents n’ont jamais franchi ce premier mur.
La prime de complexité
C’est ce que nous appelons la prime de complexité. Vous n’êtes pas récompensé parce que le marché est facile. Vous l’êtes parce que vous savez opérer là où d’autres n’y parviennent pas.
La carte industrielle mondiale le montre déjà
Il ne s’agit pas d’une simple hypothèse théorique. Depuis des décennies, de grandes entreprises occidentales investissent dans les marchés émergents, dans l’industrie manufacturière, l’énergie, les infrastructures, la technologie, les biens de consommation et la production industrielle.
Des entreprises comme Siemens, Schneider Electric, ABB, GE, Bosch, Unilever, Nestlé et Volkswagen ont développé d’importantes activités internationales bien au-delà de leurs marchés d’origine. Les entreprises chinoises ont suivi la même logique à très grande échelle : Huawei, Haier, Hisense, BYD, JAC, Sinopec et CRRC, entre autres, ont bâti des positions commerciales et industrielles dans de nombreuses économies en développement et émergentes.
Pourquoi ? Parce que les entreprises internationales ne construisent pas d’usines, de chaînes d’approvisionnement et d’activités commerciales durables simplement parce qu’un marché est facile. Elles vont là où elles voient :
demande + croissance + accès stratégique + avantage concurrentiel + potentiel à long terme.
L’industrie suit les opportunités
Lorsqu’une entreprise internationale installe des capacités de production dans des pays comme le Maroc, l’Égypte, l’Afrique du Sud, le Kenya, l’Éthiopie, l’Indonésie, le Vietnam ou l’Inde, sa décision va bien au-delà du coût de la main-d’œuvre. Elle engage :
- des capitaux
- de la technologie
- des équipes de direction
- des chaînes d’approvisionnement
- de l’emploi local
- des infrastructures
- des ressources réglementaires
- une stratégie commerciale de long terme
L’équation devient particulièrement puissante lorsque se conjuguent demande locale + potentiel d’exportation + coûts d’exploitation compétitifs + accès régional + concurrence limitée.
C’est pourquoi un marché émergent ne doit pas être jugé uniquement à la difficulté d’y entrer. La vraie question est plutôt : quelle opportunité se trouve de l’autre côté de la difficulté ?
De l’inquiétude à la stratégie de marché
Vous n’avez pas à abandonner vos marchés actuels. Vous n’avez pas à délocaliser toute votre entreprise. Et vous n’avez pas à prendre de risques inutiles. Vous pouvez commencer de façon beaucoup plus simple :
- Identifier le bon marché.
- Tester la demande.
- Comprendre les obstacles.
- Trouver le bon partenaire local.
- Entrer de manière ciblée.
- Développer le marché.
L’objectif n’est pas de remplacer votre activité existante, mais d’ouvrir un nouvel horizon de croissance.
C’est là qu’intervient Connectivity
Chez Connectivity, nous aidons les entreprises à sortir des sentiers battus et à identifier où se trouve leur prochaine opportunité internationale. Nous associons :
- Veille et études de marché
- Stratégie d’entrée sur le marché
- Recherche et développement de partenaires et distributeurs
- Développement commercial
- Accès au marché : commerce et réglementation
- Diplomatie économique
- Projets et appels d’offres internationaux
- Chaîne d’approvisionnement et logistique
pour aider les entreprises à passer de « Nous pensons qu’il y a peut-être une opportunité » à « Nous comprenons le marché, nous savons comment y entrer, nous savons avec qui travailler et nous savons quelle est la prochaine étape. »
Votre prochain marché ne sera peut-être pas le plus facile
Ce sera peut-être celui où vos compétences comptent le plus.
Si votre marché domestique devient de plus en plus encombré, coûteux ou contraint en termes de marges, la réponse n’est peut-être pas de vous battre plus durement aux mêmes endroits. Il est peut-être temps de regarder au-delà de l’existant.
Explorez un marché émergent avec Connectivity.
Évaluez votre entrée sur le marché → Découvrez nos marchés → Parlez à Connectivity →
↑ Retour à tous les insightsMaîtriser la complexité : un cadre pour réussir sur les marchés émergents
Votre plan d’expansion internationale est parfait, en théorie. Il a fonctionné de manière presque identique dans chaque pays occidental à économie de marché. Vous avez un produit supérieur, une méthode commerciale éprouvée et un CRM de pointe. Pourtant, sur les marchés à forte croissance d’Afrique, du Moyen-Orient, d’Amérique latine et d’Asie du Sud-Est, ce plan se heurte souvent à une réalité frustrante : des négociations qui s’enlisent, des surprises réglementaires et des concurrents locaux qui, on ne sait comment, avancent plus vite. Ce n’est pas un échec de votre produit ni de votre équipe ; c’est le résultat prévisible d’une approche centralisée et uniforme appliquée aux économies les plus nuancées et les plus dynamiques du monde.
C’est là que les méthodes traditionnelles ne sont pas seulement insuffisantes : elles deviennent un handicap. Nous jouons le rôle de navigateur intégré à vos équipes et comblons le déficit de contexte. Nous intervenons à la jonction entre vos objectifs d’entreprise et la réalité fine du terrain. Notre rôle est de cartographier l’invisible : identifier les véritables décideurs, anticiper les évolutions réglementaires avant leur publication, structurer des accords conformes aux usages locaux et maîtriser des risques qui n’apparaissent jamais dans un rapport de due diligence classique. Nous faisons en sorte que votre entrée ou votre développement sur un marché ne soit pas une suite d’expériences coûteuses, mais une opération précise, éclairée et culturellement intelligente.
Reconnaître le potentiel des marchés émergents est la partie facile. Le véritable test du leadership consiste à maîtriser les complexités qui ont longtemps dissuadé les entreprises européennes. Ces marchés ne sont pas de simples versions « plus faciles » de l’Europe ; ce sont des environnements fondamentalement différents, où les règles du jeu sont mouvantes et les risques multidimensionnels. Réussir exige une gestion des risques fine et sophistiquée, et la volonté de dépasser des modèles économiques dépassés.
1. Dépasser la logique de « sous-traitant »
La première évolution, et la plus décisive, concerne le modèle économique lui-même. Historiquement, de nombreuses entreprises européennes abordaient les marchés émergents en sous-traitants, en y achetant des matières premières ou des composants bon marché pour alimenter leurs usines en Europe. Ce modèle réduit l’entreprise européenne à un simple acheteur de matières premières, exposé aux variations de prix et sans lien direct avec le consommateur final.
Pour réussir aujourd’hui, les entreprises européennes doivent devenir des fournisseurs de solutions et des bâtisseurs de marques. Il s’agit de passer de la simple vente d’une machine à une usine au Mexique à une offre de services complète : installation, formation, logiciel de maintenance prédictive et financement. Il s’agit aussi de passer de l’exportation de biens intermédiaires sans marque vers le Vietnam à un co-branding avec un partenaire local pour gagner la confiance des consommateurs.
- Exemple : une entreprise d’ingénierie allemande ne devrait pas se contenter de vendre des pompes à une société minière brésilienne. Elle devrait proposer une « solution de gestion de l’eau » comprenant la pompe, des capteurs IoT pour suivre le rendement et un contrat de maintenance locale. L’offre passe ainsi d’un produit banalisé vendu au prix à un partenariat fondé sur la valeur, ce qui protège l’entreprise face aux concurrents locaux, capables de copier un produit mais pas de reproduire facilement un écosystème intégré.
2. Maîtriser l’art de la navigation financière
La volatilité des devises reste le premier facteur d’érosion des marges sur les marchés émergents. La livre turque, le peso argentin et le naira nigérian ont tous connu des variations spectaculaires, capables de transformer du jour au lendemain un contrat rentable libellé en euros en perte. Les directeurs financiers européens ne peuvent plus se contenter d’une simple couverture de change ; ils doivent mettre en place une défense financière à plusieurs niveaux :
- Couverture naturelle : dans la mesure du possible, créez des sources de revenus locales pour couvrir les coûts en monnaie locale. Si vous vendez au Kenya, envisagez de vous approvisionner localement en emballages ou en services afin de vous prémunir contre la dépréciation du shilling.
- Financement du commerce spécialisé : allez au-delà des lettres de crédit bancaires classiques. Recourez aux instruments des institutions de financement du développement (IFD) comme la BERD, la SFI ou la BAD, qui offrent souvent une assurance contre le risque politique et des garanties de stabilisation des changes pour les projets alignés sur leurs objectifs de développement. Ces institutions peuvent réduire le risque des projets d’une manière dont les banques commerciales sont incapables.
- Intégrer la stabilité dans les prix : structurez les contrats avec des prix indexés sur des devises stables (USD ou EUR) ou sur des matières premières (comme le cours de l’or), avec des clauses de renégociation claires si la monnaie locale sort d’une certaine fourchette.
3. Adopter une stratégie de talents « local d’abord »
La plus grande erreur des entreprises européennes est de confier leurs activités sur les marchés émergents à des expatriés qui tentent de reproduire le bureau de Düsseldorf ou de Lyon à Lagos ou à Jakarta. Cela crée une bulle culturelle qui passe à côté des subtilités du marché local. La stratégie gagnante est une approche « local d’abord » : recruter tôt des dirigeants locaux et leur donner une réelle autonomie. Le rôle de l’expatrié européen doit être de transmettre la culture d’entreprise et le savoir-faire technique, tandis que l’équipe locale gère l’environnement réglementaire, noue les relations avec les fournisseurs et comprend la psychologie des consommateurs. Il ne s’agit pas seulement de bonne volonté, mais de maîtrise des risques. Un responsable local sait quels interlocuteurs officiels sont fiables et quels prestataires ont un historique de défaillance.
De « acteur mondial » à « entreprise résiliente » : la leçon essentielle

Lorsque l’on associe une approche sophistiquée de la complexité à un engagement sincère envers ces marchés, la transformation est profonde. L’entreprise qui se considérait autrefois comme un « acteur européen qui exporte un peu » devient une véritable « entreprise résiliente ». C’est là l’enjeu stratégique ultime.
Les données des exportateurs polonais ne sont pas une anomalie ; elles indiquent l’avenir des entreprises européennes. Celles qui se sont diversifiées ont vu leur chiffre d’affaires progresser en moyenne de 28 % en période de turbulences, tandis que celles restées sur leur marché domestique ont stagné. Ces 28 % ne sont pas qu’un chiffre de revenus : ils mesurent la résilience. Ils représentent le coussin qui a permis à ces entreprises d’absorber le choc des prix de l’énergie de 2022, le fonds de roulement nécessaire pour traverser les perturbations des chaînes d’approvisionnement et la confiance d’investir en R&D quand leurs concurrents gelaient leurs budgets.
La taille, l’expérience et la diversification géographique engendrent la résilience. Elles créent un cercle vertueux :
- La diversification génère une croissance plus forte, qui fournit les capitaux nécessaires à l’investissement.
- L’investissement sur les marchés locaux tisse des relations plus profondes, qui protègent l’entreprise des revirements politiques.
- Des relations plus profondes apportent une connaissance fine du terrain, qui permet à l’entreprise de repérer la prochaine tendance, ou la prochaine menace, avant des concurrents qui la découvrent dans une note d’information à Bruxelles.
Attendre d’être « assez grand » pour s’internationaliser est une erreur de raisonnement. On ne grandit pas sur un marché stagnant pour pouvoir ensuite s’offrir l’entrée sur un marché en croissance. On entre sur le marché en croissance pour grandir, et surtout pour se doter de la solidité financière et de l’agilité opérationnelle nécessaires pour résister aux prochains chocs du système mondial.
Dans un monde où les anciennes certitudes du commerce transatlantique s’effritent, et où la prochaine décennie sera marquée par la compétition pour les ressources et l’influence, une présence en Afrique, en Asie et en Amérique latine n’est plus un simple « plus ». C’est le nouveau socle de la survie des entreprises. Les entreprises européennes qui domineront la prochaine génération ne sont pas celles qui protègent leur pré carré ; ce sont celles qui construisent dès aujourd’hui leur « deuxième carte ».
↑ Retour à tous les insightsTout ce qu’il faut savoir sur le projet de câble sous-marin Medusa
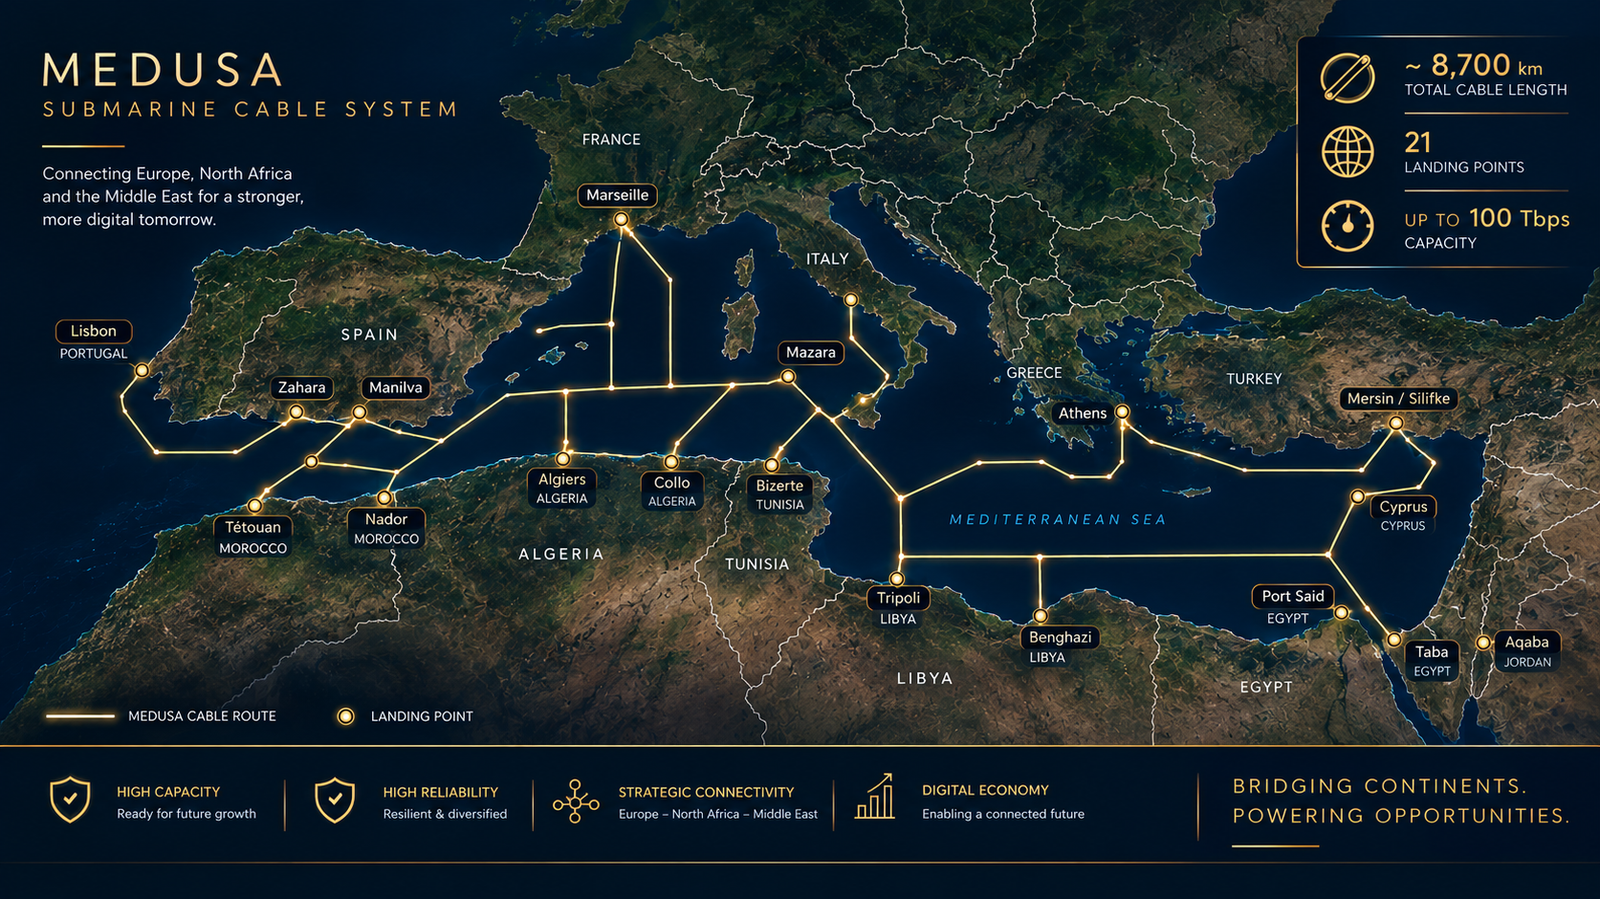
Le système de câble sous-marin Medusa est un vaste projet d’infrastructure de 342 millions d’euros, conçu pour créer une nouvelle autoroute numérique à très haute capacité à travers la Méditerranée et renforcer en profondeur la connectivité entre l’Europe et l’Afrique. Porté par l’opérateur télécom barcelonais AFR-IX Telecom, le projet bénéficie d’un fort soutien de l’Union européenne.
| Caractéristique | Détails |
|---|---|
| Maître d’ouvrage | AFR-IX Telecom |
| Longueur totale | Plus de 8 700 kilomètres |
| Capacité totale | Jusqu’à 480 térabits par seconde (Tbit/s) |
| Coût | 342 millions d’euros |
| Principaux partenaires | Orange, Nokia, Tunisie Telecom, Telecom Egypt, entre autres |
| Mise en service prévue | Début 2026 pour la première phase, achèvement complet au cours de l’année |
| Technologie clé | Plateforme Nokia 1830 GX et optique cohérente ICE7 |
Tracé et points d’atterrissement
Le câble Medusa comptera 19 points d’atterrissement dans 12 pays, formant une structure en anneau autour de la Méditerranée et au-delà. Une extension ultérieure est prévue pour prolonger le système le long de la côte ouest-africaine, jusqu’à des pays comme le Gabon.
Rive nord de la Méditerranée (Europe) :
- Portugal : Lisbonne (secteur de Carcavelos)
- Espagne : Barcelone et Zahara
- France : Marseille
- Italie : Mazara del Vallo (Sicile)
- Grèce : Tympaki (Crète)
- Chypre : Yeroskipou
Rive sud de la Méditerranée (Afrique) :
- Maroc : Nador et Tétouan
- Algérie : Alger et Collo
- Tunisie : Bizerte
- Libye : Tripoli et Benghazi
- Égypte : Port-Saïd (avec prolongement vers la mer Rouge via le réseau terrestre de Telecom Egypt)
- Extensions futures : Jordanie, Syrie et Afrique de l’Ouest (par exemple Gabon, République démocratique du Congo)
État d’avancement et étapes clés
Le projet est passé de la planification à une phase de déploiement active, avec plusieurs étapes majeures franchies fin 2025.
- Premier atterrissement (octobre 2025) : le premier atterrissement du câble a été réalisé à Marseille, grand hub numérique européen. Orange a joué un rôle clé dans cette opération.
- Tunisie raccordée (novembre 2025) : le câble a atterri avec succès à Bizerte, faisant de la Tunisie le premier pays africain relié au nouveau système. Orange Tunisie et Tunisie Telecom sont tous deux des partenaires clés de cette branche.
- Atterrissement au Maroc (décembre 2025) : le câble a atterri à Nador, au Maroc, avec le soutien d’Orange Maroc et d’inwi.
- Calendrier d’achèvement : les premiers segments (reliant la France, la Tunisie et le Maroc) devraient être opérationnels début 2026. Les autres atterrissements en Méditerranée seront déployés au cours de l’année.
Portée et impact
Medusa est bien plus qu’un nouveau câble : c’est un projet stratégique aux répercussions considérables.
- Connectivité renforcée : en offrant une nouvelle route à très haute capacité (jusqu’à 480 Tbit/s), il améliorera nettement la vitesse et la fiabilité d’Internet pour des millions de personnes.
- Résilience accrue : il crée un chemin alternatif et redondant pour le trafic de données. Si d’autres câbles sont endommagés, les données peuvent être réacheminées via Medusa, ce qui renforce la sécurité et la stabilité d’Internet dans la région.
- Souveraineté numérique : pour les pays d’Afrique du Nord comme la Tunisie et l’Algérie, le câble offre une liaison directe à haute capacité vers l’Europe, réduisant leur dépendance à des infrastructures transitant par d’autres pays et renforçant leur indépendance numérique.
- Croissance économique : le projet devrait stimuler l’investissement dans des secteurs connexes comme les centres de données, le cloud et les services numériques, favorisant le développement économique et la création d’emplois.
- Soutien aux technologies avancées : cette liaison à haute capacité et faible latence est essentielle pour accompagner les technologies de demain comme la 5G, l’IA et l’expansion des infrastructures cloud dans la région.
- Relier la recherche et l’enseignement : le projet améliorera aussi la connectivité de près de 500 établissements d’enseignement et de recherche en Afrique du Nord, en les reliant à leurs homologues européens.
Sources : SubTel Forum · Orange · Telecoms.com · Business Insider Africa · GÉANT CONNECT · Agenzia Nova · Developing Telecoms · SubTel Forum (Gabon) · SDxCentral
↑ Retour à tous les insightsPourquoi personne ne parle du projet d’hydrogène vert de NEOM
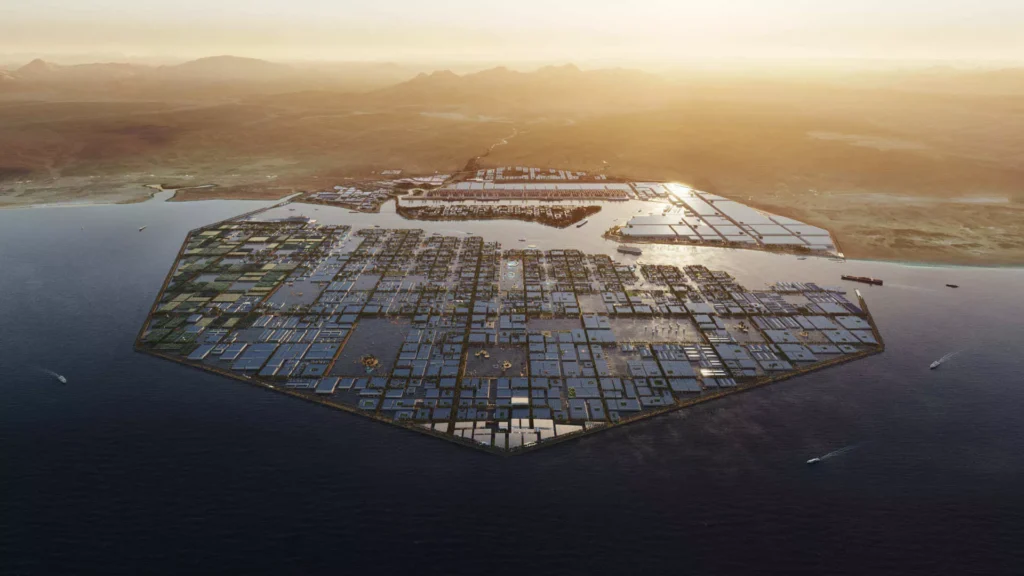
Le projet est une coentreprise entre trois acteurs majeurs : le saoudien ACWA Power, le géant américain des gaz industriels Air Products et NEOM. L’investissement total pour cette installation, la première de ce type, s’élève à environ 8,4 milliards de dollars.
Caractéristiques techniques et envergure
Le projet associe une production massive d’énergie renouvelable à une technologie avancée de production d’hydrogène.
- Localisation : l’usine est implantée à Oxagon, la ville des industries propres de pointe de NEOM, sur la côte de la mer Rouge, qui offre un accès stratégique à l’export. Les parcs solaire et éolien associés se trouvent respectivement à environ 80 km et 120 km.
- Alimentation électrique : l’ensemble de l’installation sera alimenté par un réseau dédié d’énergies renouvelables de 4 gigawatts (GW), combinant solaire et éolien.
- Capacité de production : elle produira jusqu’à 600 tonnes d’hydrogène décarboné par jour. Cet hydrogène sera converti en 1,2 million de tonnes d’ammoniac vert par an, plus facile à transporter et à exporter dans le monde entier.
- Technologie clé : le système d’électrolyse à très grande échelle, qui décompose l’eau en hydrogène et en oxygène, repose sur la technologie de Thyssenkrupp. Air Products pilote l’ingénierie, les achats et la construction (EPC).
Situation actuelle et calendrier
Le projet avance rapidement et se trouve dans sa phase finale de construction.
- Avancement des travaux : début 2025, le projet avait dépassé 80 % d’achèvement sur l’ensemble de ses sites principaux. Les infrastructures solaires et éoliennes sont achevées à plus de 95 %.
- Mi-2026 : achèvement prévu des parcs solaire et éolien de 4 GW.
- 2027 : l’installation doit entrer en phase d’essais et de mise en service, avec une première production commerciale d’ammoniac vert attendue à la mi-2027.
Contrats d’enlèvement et stratégie commerciale
Trouver des acheteurs pour une production aussi importante est un élément essentiel du projet.
- Acheteur principal : Air Products a signé un contrat de 30 ans qui en fait l’acheteur exclusif de tout l’ammoniac vert produit par l’installation.
- Client clé : un contrat important a été confirmé avec le groupe énergétique français TotalEnergies. De 2030 à 2045, Air Products fournira à TotalEnergies 70 000 tonnes d’ammoniac vert par an pour ses raffineries européennes, soit environ un tiers de la production prévue de l’usine.
- Stratégie de vente : pour accélérer les revenus, Air Products prévoit dans un premier temps de vendre l’ammoniac directement sur le marché mondial. Le groupe finalise également un autre grand contrat de vente d’ammoniac avec le norvégien Yara International, portant sur jusqu’à 1,2 million de tonnes par an.
Impact économique et social
Au-delà de ses objectifs environnementaux, le projet est un moteur économique important pour la région.
- Création d’emplois : il devrait créer entre 300 et 350 emplois directs hautement qualifiés. Il devrait en outre produire un effet multiplicateur, générant six à sept fois plus d’emplois indirects dans les industries et services connexes.
- Développement des compétences : NGHC a déjà recruté une grande partie de son personnel d’exploitation et de maintenance et lancé des programmes de formation spécialisés pour préparer les jeunes diplômés saoudiens aux métiers des énergies propres.
Sources : MOFCOM · Inspenet · Zawya · Saudipedia · Asharq Al-Awsat · Utilities Middle East · H2 View · PV Time
↑ Retour à tous les insightsNon, l’aéroport international de Long Thanh ne sera pas un simple aéroport, mais un hub pivot en Asie du Sud-Est
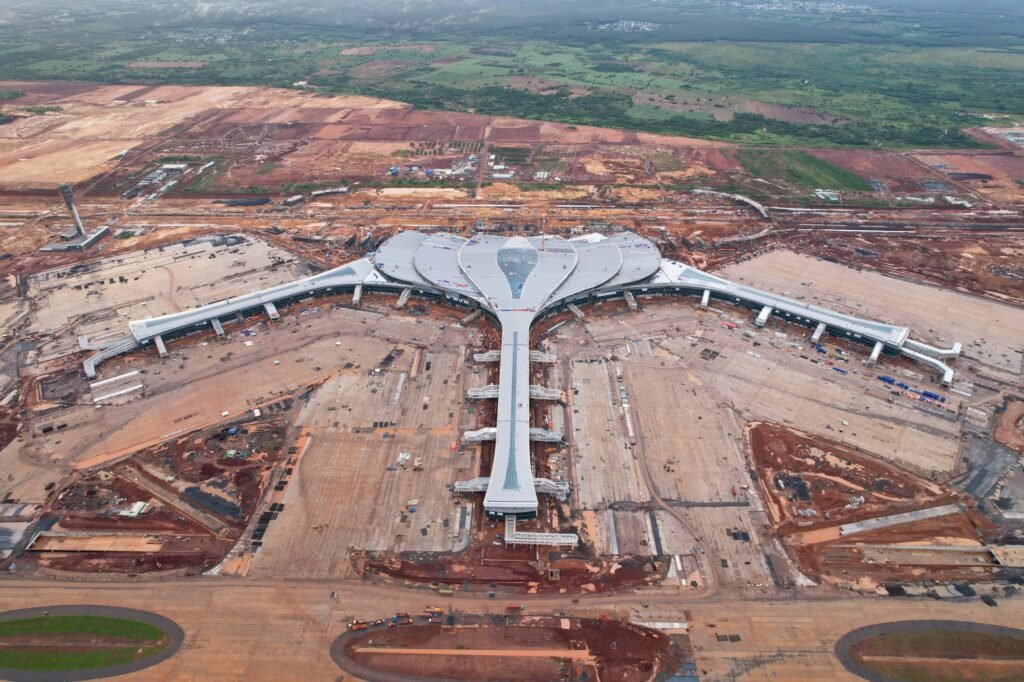
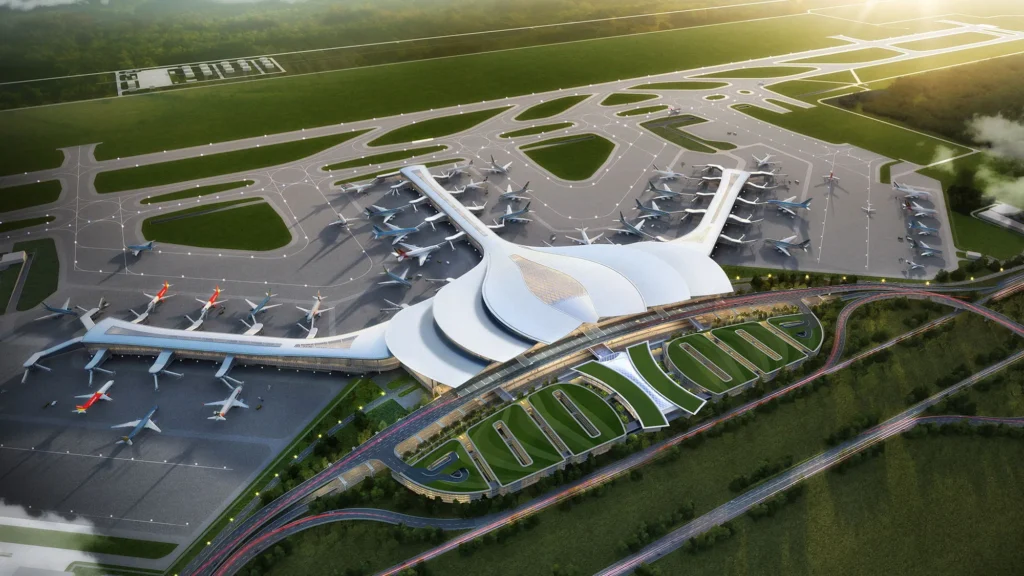
Le projet en chiffres
| Caractéristique | Phase 1 | Projet complet (toutes phases) |
|---|---|---|
| Investissement total | Plus de 109 000 milliards de VND (~4,6 milliards USD) | Près de 337 000 milliards de VND (~16 milliards USD) |
| Superficie du projet | 1 810 hectares | ~5 000 hectares |
| Capacité passagers | 25 millions de passagers par an | 100 millions de passagers par an |
| Capacité fret | 1,2 million de tonnes par an | 5 millions de tonnes par an |
| Infrastructures clés | Deux pistes & un terminal passagers | Quatre pistes & quatre terminaux passagers |
| Objectif opérationnel | Début de l’exploitation commerciale d’ici fin juin 2026 | Dernière phase prévue d’ici 2045 |
Calendrier et état d’avancement
Le projet est réalisé en plusieurs phases distinctes, la première étant presque achevée.
- Début des travaux : les travaux de la phase 1 ont officiellement débuté en 2020.
- Étape franchie : les premiers vols (d’essai et inauguraux) ont atterri en décembre 2025.
- Directive d’urgence : fin février 2026, le Premier ministre a publié une directive d’urgence demandant à toutes les unités d’achever la phase 1 au cours du premier semestre 2026. L’objectif est de démarrer l’exploitation commerciale d’ici fin juin 2026.
- Avancement financier : fin 2025, les coûts de construction en cours du projet de Long Thanh atteignaient 34 190 milliards de VND, soit une hausse de plus de 21 400 milliards de VND depuis le début de l’année.
- Contrôle : le gouvernement a insisté sur une stricte responsabilisation, en précisant que toute infraction affectant l’avancement serait sévèrement sanctionnée afin d’éviter les blocages.
Connectivité et rôle stratégique
D’importants efforts sont en cours pour garantir la bonne desserte de l’aéroport et lui permettre de jouer pleinement son rôle stratégique.
- Pression sur la desserte de Hô Chi Minh-Ville : Hô Chi Minh-Ville accélère en urgence les projets de transport de liaison. Aujourd’hui, le trajet depuis le centre-ville peut dépasser deux heures en raison d’autoroutes saturées. Des projets clés comme l’élargissement de l’autoroute HCMV–Long Thanh–Dau Giay et le périphérique n° 3 sont prioritaires pour une livraison en 2026.
- Répartition des vols : selon le plan approuvé, Long Thanh devrait accueillir environ 80 % des vols internationaux, tandis que Tan Son Nhat (l’aéroport actuel de Hô Chi Minh-Ville) se concentrera sur les liaisons intérieures et régionales court-courrier.
- Ambitions régionales : une fois achevé, Long Thanh ambitionne de devenir un grand hub de transit international, en concurrence avec des aéroports établis comme Changi à Singapour et Suvarnabhumi à Bangkok.
Extension future (phase 2)
Face à une croissance du trafic aérien plus rapide que prévu, la phase suivante est accélérée.
- Calendrier accéléré : la phase 2, initialement prévue pour 2028–2032, est désormais préparée pour un démarrage anticipé. Un lancement précoce permettrait de réutiliser la main-d’œuvre et les équipements de la phase 1 et de réduire les coûts.
- Périmètre de la phase 2 : cette phase comprendra la construction d’une troisième piste et d’un deuxième terminal passagers, chacun conçu pour accueillir 25 millions de passagers supplémentaires par an.
Sources : Vietnam.vn · Vietnam.vn (comparaison régionale) · Vietnam.vn (directive du Premier ministre) · The Saigon Times · DTiNews · The World & Vietnam Report · Lao Động
↑ Retour à tous les insightsLe minerai de fer de la Grande Orientale en RD Congo : si vous êtes dans le secteur minier, impossible de l’ignorer
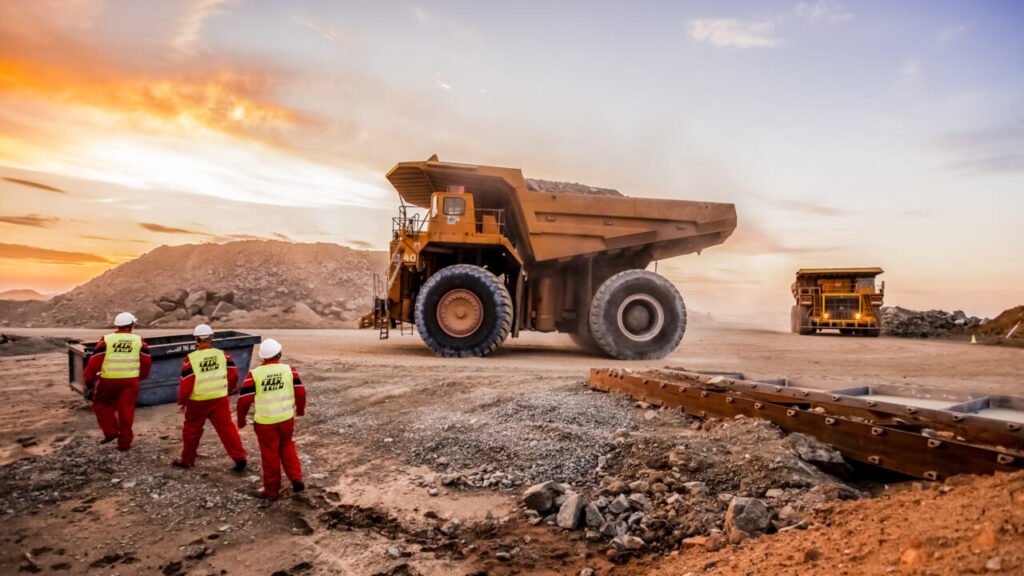
Le projet Mines de fer de la Grande Orientale (MIFOR) en République démocratique du Congo (RDC), d’après la présentation gouvernementale de janvier 2026.
Aperçu du projet et chiffres clés
| Indicateur | Phase 1 | Projet complet / remarques |
|---|---|---|
| Investissement total (phase 1) | 28,9 milliards de dollars | Couvre l’extraction, les unités de traitement et un corridor logistique multimodal. |
| Ressources estimées en minerai de fer | 15 à 20 milliards de tonnes | Situées dans l’ancienne province Orientale (Ituri, Haut-Uélé, Bas-Uélé, Tshopo). |
| Teneur moyenne du minerai | >60 % Fe | Considérée comme une haute teneur, comparable aux grands gisements mondiaux de minerai de fer. |
| Capacité de production initiale | 50 millions de tonnes/an | Objectif de la première phase. |
| Capacité potentielle après extension | Jusqu’à 300 millions de tonnes/an | Soit plus du double de la production du projet Simandou en Guinée. |
| Horizon du projet | 25 ans | Durée d’exploitation retenue dans la modélisation économique actuelle. |
| Revenus cumulés projetés | >679 milliards de dollars | Sur l’horizon de 25 ans, selon des « hypothèses de marché prudentes ». |
| Excédent de trésorerie net projeté | ~308 milliards de dollars | Sur l’horizon de 25 ans. |
Périmètre du projet et infrastructures
Le projet MIFOR est conçu comme un complexe industriel et d’infrastructures intégré, et non comme une simple exploitation minière. La première phase de 28,9 milliards de dollars comprend :
- Extraction à grande échelle : exploitation minière industrielle du gisement à haute teneur.
- Traitement du minerai : unités de traitement industriel sur site, afin de créer de la valeur ajoutée en RDC.
- Corridor logistique multimodal : un élément essentiel pour relier le nord-est enclavé aux marchés mondiaux. Il comprend une infrastructure ferroviaire lourde, le transport fluvial sur le fleuve Congo et l’accès au port en eau profonde de Banana, sur la côte atlantique.
Importance stratégique et situation actuelle
- Stratégie nationale : le gouvernement de la RDC présente MIFOR comme un « projet d’architecture économique nationale » visant à diversifier l’économie au-delà du cuivre et du cobalt, à créer des actifs souverains à long terme et à favoriser un développement territorial équilibré.
- Intérêt des financeurs : les autorités affirment que le projet suscite l’intérêt d’investisseurs institutionnels internationaux, sans qu’aucun nom ni accord contraignant n’ait été annoncé.
- Gouvernance du projet : une commission interministérielle élargie a été créée pour superviser la gestion stratégique et le développement progressif du projet.
Principales incertitudes et difficultés
Plusieurs questions essentielles restent en suspens, comme l’ont souligné de nombreux analystes :
- Pas d’étude de faisabilité : les chiffres annoncés ne reposent pas encore sur une étude de faisabilité technique et économique officiellement approuvée, préalable pourtant standard dans le secteur.
- Ressources ou réserves : l’emploi du terme « ressources » plutôt que « réserves », plus probant, indique que le projet en est à un stade précoce et que la viabilité économique de l’extraction de l’ensemble du minerai n’est pas encore démontrée.
- Plan de financement : la structure de financement, l’apport en capital de l’État congolais et l’identité des éventuels partenaires privés n’ont pas été communiqués.
- Calendrier de mise en œuvre : aucun calendrier officiel ni planning de construction n’a été publié.
- Défi des infrastructures : construire de toutes pièces un corridor logistique ferroviaire, fluvial et portuaire de cette ampleur dans une région isolée et peu équipée est une entreprise colossale.
- Contexte de marché : le projet a été annoncé peu après les premières expéditions de minerai du gigantesque projet guinéen Simandou, qui pourrait accroître sensiblement l’offre de minerai de fer transporté par voie maritime et peser sur les prix.
Sources : Zawya · The EastAfrican · Zoom Eco · GMK Center · Bankable Africa · ACP · Ecofin Agency · SteelHome
↑ Retour à tous les insightsEnvie de saisir ces opportunités ?
Nous aidons les entreprises à s’implanter et à se développer sur les marchés qui portent ces projets. Nous répondons généralement sous un jour ouvré.