Verslae, vooruitsigte en ontleding van die grond af
Ons perspektief op die projekte, beleid en geleenthede wat Afrika, die Midde-Ooste, Suidoos-Asië en Latyns-Amerika vorm.
Wanneer jou tuismark kleiner begin voel, is dit dalk tyd om verder te kyk

Krimpende vraag. Skraler marges. Feller mededinging. Stygende koste.
Dalk het jou besigheid nie ’n kleiner ambisie nodig nie. Dalk het dit ’n nuwe horison nodig.
Vir baie Europese maatskappye word die kommersiële omgewing al hoe moeiliker. Markte wat deur bekende vryhandelsooreenkomste en hoogs geïntegreerde ekonomiese raamwerke gedek word, kan stabiliteit, voorspelbare reëls en gesofistikeerde kliënte bied. Maar hulle kan ook iets bring wat baie moeiliker is om te oorkom: versadiging.
- Jou mededingers is reeds daar.
- Jou kliënte het meer alternatiewe.
- Bedryfskoste is hoog.
- Arbeid is duur.
- Verkryging word al hoe mededingender.
- Marges is onder druk.
En om dieselfde mark as almal anders te betree, beteken dikwels om harder te veg vir ’n deel van ’n mark wat nie meer groei soos vroeër nie.
Die vraag vir ’n ambisieuse maatskappy is dus nie meer bloot: “Hoe kan ons meer besigheid wen in die markte wat ons reeds ken?” Dit kan wees: “Waar is die vraag wat ons mededingers nog nie bereik het nie?”
Kyk verder as die bekende
Oor Afrika, die Midde-Ooste, Suidoos-Asië en Latyns-Amerika heen ontstaan ’n ander kommersiële prentjie. Nie oral nie. Nie sonder risiko nie. En beslis nie sonder uitdagings nie.
Maar in baie markte is daar groeiende bevolkings, industrialisasie, infrastruktuurgapings, energievraag, digitalisering, gesondheidsorgbehoeftes, uitbreiding van vervaardiging en vinnig ontwikkelende verbruikersmarkte. En waar die vraag vinniger groei as plaaslike vermoëns, ontstaan geleenthede.
’n Europese maatskappy met die regte tegnologie, kundigheid, gehalte, ingenieursvermoë of nywerheidskennis kan soms iets vind wat al hoe moeiliker in volwasse markte te vind is: ruimte om mee te ding.
Die eerste muur versteek wat daaragter lê
Opkomende markte is selde wrywingloos. Voordat ’n buitelandse maatskappy die kliënt bereik, moet dit dalk die volgende verstaan:
maatskappystigting · belasting · doeane · lisensiëring · standaarde · invoerprosedures · plaaslike verteenwoordiging · verkryging · bankwese · dokumentasie · nakoming · plaaslike vennote · sakekultuur · verhoudings met belanghebbendes
Vir ’n onervare maatskappy kan dit soos ’n rede lyk om weg te bly. Vir ’n ervare internasionale operateur kan dit iets anders word: ’n mededingende versperring.
Sodra jy geleer het om die mark te navigeer, die regte plaaslike verhoudings te bou en ’n bedryfstruktuur op te rig wat aan die reëls voldoen, ontdek jy dalk dat baie mededingers nooit verby die eerste muur gekom het nie.
Die kompleksiteitspremie
Dit skep wat ons die kompleksiteitspremie noem. Jy word nie beloon omdat die mark maklik is nie. Jy word beloon omdat jy kan werk waar ander nie kan nie.
Die wêreldwye nywerheidskaart vertel reeds die storie
Dit is nie bloot ’n teoretiese stelling nie. Groot Westerse maatskappye belê al dekades lank in opkomende markte in vervaardiging, energie, infrastruktuur, tegnologie, verbruikersgoedere en nywerheidsproduksie.
Maatskappye soos Siemens, Schneider Electric, ABB, GE, Bosch, Unilever, Nestlé en Volkswagen het aansienlike internasionale bedrywighede buite hul tradisionele tuismarkte gevestig. Chinese maatskappye het dieselfde logika op ’n enorme skaal gevolg. Huawei, Haier, Hisense, BYD, JAC, Sinopec en CRRC, onder andere, het kommersiële en nywerheidsposisies regoor ontwikkelende en opkomende ekonomieë opgebou.
Hoekom? Omdat internasionale maatskappye nie fabrieke, voorsieningskettings en langtermyn- kommersiële bedrywighede bou bloot omdat ’n mark maklik is nie. Hulle gaan waar hulle die volgende sien:
vraag + groei + strategiese toegang + mededingende voordeel + langtermynpotensiaal.
Vervaardiging volg geleenthede
Wanneer ’n internasionale maatskappy vervaardigingskapasiteit vestig in markte soos Marokko, Egipte, Suid-Afrika, Kenia, Ethiopië, Indonesië, Viëtnam of Indië, neem dit meer as ’n besluit oor arbeidskoste. Dit verbind:
- kapitaal
- tegnologie
- bestuur
- voorsieningskettings
- plaaslike werkskepping
- infrastruktuur
- regulatoriese hulpbronne
- langtermyn- kommersiële strategie
Die vergelyking kan besonder kragtig word wanneer plaaslike vraag + uitvoerpotensiaal + mededingende bedryfskoste + streekstoegang + beperkte mededinging saamkom.
Daarom moet ’n opkomende mark nie bloot beoordeel word aan hoe moeilik dit is om te betree nie. Die beter vraag is: watter geleentheid lê aan die ander kant van die moeilikheid?
Van markangs tot markstrategie
Jy hoef nie jou bestaande markte te verlaat nie. Jy hoef nie jou hele maatskappy na die buiteland te skuif nie. En jy hoef nie onnodige risiko’s te neem nie. Jy kan met iets baie eenvoudiger begin:
- Identifiseer die regte mark.
- Toets die vraag.
- Verstaan die hindernisse.
- Vind die regte plaaslike vennoot.
- Betree selektief.
- Ontwikkel die mark.
Die doel is nie om jou bestaande besigheid te vervang nie. Dit is om nog ’n groeihorison te skep.
Dit is waar Connectivity inkom
Connectivity help maatskappye om verder as die bekende te gaan en te evalueer waar hul volgende internasionale geleentheid dalk lê. Ons kombineer:
- Markintelligensie
- Marktoetredestrategie
- Vennoot- en verspreiderontwikkeling
- Sakeontwikkeling
- Handels- en regulatoriese marktoegang
- Sakediplomasie
- Internasionale projekte en tenders
- Voorsieningsketting en logistiek
om maatskappye te help om te beweeg van “Ons dink daar is dalk ’n geleentheid” na “Ons verstaan die mark, ons ken die roete in, ons weet met wie om te werk en ons weet wat om volgende te doen.”
Jou volgende mark is dalk nie die maklikste een nie
Dit kan die een wees waar jou vermoëns die meeste saak maak.
As jou tuismark al hoe voller, duurder of meer margebeperk raak, is die antwoord dalk nie om harder op dieselfde plekke mee te ding nie. Dalk is dit tyd om verder as die bekende te kyk.
Verken ’n opkomende mark saam met Connectivity.
Evalueer jou marktoetrede → Verken ons markte → Praat met Connectivity →
↑ Terug na alle insigteDie kompleksiteit navigeer: ’n raamwerk vir sukses in opkomende markte
Jou bloudruk vir wêreldwye uitbreiding is foutloos — in teorie. Dit het byna identies in elke Westerse vryemarkland geslaag. Jy het ’n uitstekende produk, ’n beproefde verkoopsmetode en toonaangewende CRM-tegnologie. Tog loop daardie bloudruk in die hoëgroeimarkte van Afrika, die Midde-Ooste, Latyns-Amerika en Suidoos-Asië dikwels vas teen ’n frustrerende werklikheid: vasgevalde transaksies, regulatoriese verrassings en plaaslike mededingers wat op een of ander manier vinniger beweeg. Dit is nie ’n mislukking van jou produk of span nie; dit is die voorspelbare gevolg van ’n gesentraliseerde, eenvormige benadering tot die wêreld se mees genuanseerde en dinamiese ekonomieë.
Dit is waar tradisionele metodes nie net onvoldoende is nie; hulle word ’n las. Ons dien as jou ingebedde navigator wat die konteksgaping oorbrug. Ons werk op die snypunt tussen jou korporatiewe doelwitte en die gedetailleerde werklikheid op die grond. Ons rol is om die onsigbare te karteer: om die werklike besluitnemers te identifiseer, regulatoriese verskuiwings te voorsien voordat dit gepubliseer word, transaksies te struktureer wat met plaaslike sakegebruike strook, en risiko’s te versag wat nooit in ’n standaard- omsigtigheidsondersoek verskyn nie. Ons verseker dat jou marktoetrede of uitbreiding nie ’n reeks duur eksperimente is nie, maar ’n presiese, ingeligte en kultureel intelligente operasie.
Om die potensiaal van opkomende markte te erken, is die maklike deel. Die ware toets van leierskap lê daarin om die inherente kompleksiteite te navigeer wat Europese firmas histories afgeskrik het. Hierdie markte is nie bloot “makliker” weergawes van Europa nie; dit is fundamenteel verskillende bedryfsomgewings waar die spelreëls vloeibaar is en die risikovektore multidimensioneel. Sukses vereis ’n gesofistikeerde, gedetailleerde benadering tot risikobestuur en ’n bereidheid om verouderde sakemodelle agter te laat.
1. Verby die “subkontrakteur”-ingesteldheid
Die eerste en mees kritieke evolusie lê in die sakemodel self. Histories het baie Europese maatskappye as subkontrakteurs met opkomende markte gewerk — deur grondstowwe of goedkoop komponente aan te koop om hul Europese fabrieke te voed. Hierdie model laat die Europese firma as ’n kommoditeitskoper, kwesbaar vir prysskommelings en sonder ’n direkte lyn na die eindverbruiker.
Om vandag te slaag, moet Europese firmas oplossingsverskaffers en handelsmerkbouers word. Dit beteken om te skuif van bloot ’n masjien aan ’n fabriek in Mexiko te verkoop na die volledige dienspakket: installering, opleiding, sagteware vir voorspellende instandhouding en finansiering. Dit beteken om te skuif van die uitvoer van ongemerkte intermediêre goedere na Viëtnam na gesamentlike handelsmerkbou met ’n plaaslike vennoot om verbruikersvertroue te bou.
- Voorbeeld: ’n Duitse ingenieursfirma behoort nie net pompe aan ’n Brasiliaanse mynmaatskappy te verkoop nie. Dit behoort ’n “waterbestuursoplossing” te bied wat die pomp, IoT-sensors om doeltreffendheid te monitor en ’n dienskontrak vir plaaslike instandhouding insluit. Dit verhef die aanbod van ’n prysgebaseerde kommoditeit tot ’n waardegebaseerde vennootskap en beskerm die maatskappy teen plaaslike mededingers wat ’n produk kan kopieer, maar nie maklik ’n geïntegreerde ekosisteem kan namaak nie.
2. Die kuns van finansiële navigasie bemeester
Valutavolatiliteit bly die grootste vernietiger van marges in opkomende markte. Die Turkse lira, die Argentynse peso en die Nigeriese naira het almal dramatiese skommelings beleef wat ’n winsgewende kontrak in euro oornag in ’n verlies kan omskep. Europese finansiële hoofde kan nie meer op eenvoudige verskansing staatmaak nie; hulle moet ’n veelvlakkige finansiële verdediging gebruik:
- Natuurlike verskansing: Waar moontlik, vestig plaaslike inkomstestrome om koste in plaaslike geldeenheid te dek. As jy in Kenia verkoop, oorweeg om verpakking of dienste plaaslik aan te koop om ’n buffer teen die depresiasie van die sjieling te skep.
- Gespesialiseerde handelsfinansiering: Gaan verder as standaard- bankkredietbriewe. Gebruik instrumente van ontwikkelingsfinansieringsinstellings (DFI’s) soos die EBRD, IFC of AfDB, wat dikwels politieke-risikoversekering en valutastabiliseringswaarborge bied vir projekte wat met hul ontwikkelingsdoelwitte strook. Hierdie instellings kan projekte se risiko verlaag op maniere wat kommersiële banke nie kan nie.
- Pryse gekoppel aan stabiliteit: Kontrakte moet gestruktureer word met pryse gekoppel aan stabiele geldeenhede (USD of EUR) of harde kommoditeite (soos die goudprys), met duidelike heronderhandelingsnellers as die plaaslike geldeenheid buite ’n sekere band beweeg.
3. Die “plaaslik eerste”-talentstrategie omhels
Die grootste fout wat Europese maatskappye maak, is om hul bedrywighede in opkomende markte met uitgewekenes te beman wat probeer om die kantoor in Düsseldorf of Lyon in Lagos of Jakarta na te boots. Dit skep ’n kulturele borrel wat plaaslike marknuanses mis. Die wenstrategie is ’n “plaaslik eerste”-benadering: stel plaaslike leierskap vroeg aan en bemagtig hulle. Die rol van die Europese uitgewekene moet wees om korporatiewe kultuur en tegniese kennis oor te dra, terwyl die plaaslike span die regulatoriese landskap navigeer, verhoudings met verskaffers bou en die verbruiker se denkwyse verstaan. Dit gaan nie net oor welwillendheid nie; dit gaan oor risikoversagting. ’n Plaaslike bestuurder weet watter plaaslike amptenare betroubaar is en watter kontrakteurs ’n geskiedenis van wanbetaling het.
Van “wêreldspeler” tot “veerkragtige onderneming”: die uiteindelike les
Wanneer jy ’n gesofistikeerde benadering tot kompleksiteit kombineer met ’n opregte verbintenis tot hierdie markte, is die transformasie diepgaande. Die maatskappy wat homself eens as ’n “Europese speler met ’n bietjie uitvoer” beskou het, ontwikkel tot ’n werklik “veerkragtige onderneming”. Dit is die hoogste strategiese prys.
Die data van die Poolse uitvoerders is nie ’n anomalie nie; dit is ’n padwyser vir die toekoms van Europese besigheid. Diegene wat gediversifiseer het, het hul inkomste gemiddeld sien groei met 28% in onstuimige tye, terwyl diegene wat tuis gebly het, gestagneer het. Hierdie 28% is nie net ’n inkomstesyfer nie; dit is ’n maatstaf van veerkragtigheid. Dit verteenwoordig die buffer wat daardie maatskappye in staat gestel het om die energieprysskok van 2022 te absorbeer, die bedryfskapitaal om onderbrekings in voorsieningskettings te oorleef, en die selfvertroue om in N&O te belê toe mededingers begrotings gevries het.
Skaal, ervaring en geografiese diversifikasie kweek veerkragtigheid. Hulle skep ’n deugsame kringloop:
- Diversifikasie skep hoër groei, wat die kapitaal vir belegging verskaf.
- Belegging in plaaslike markte bou dieper verhoudings, wat die maatskappy teen politieke verskuiwings beskerm.
- Dieper verhoudings lewer intelligensie van die grond af, wat die maatskappy in staat stel om die volgende tendens — of die volgende bedreiging — raak te sien voor mededingers wat daaroor in ’n Brusselse inligtingsessie lees.
Om te wag totdat jy “groot genoeg” is om internasionaal te gaan, is ’n logiese dwaling. Jy word nie groot in ’n stagnante mark sodat jy dit kan bekostig om ’n groeiende een te betree nie. Jy betree die groeiende een om groot te word— en, belangriker nog, om die finansiële spierkrag en operasionele beweeglikheid te bou om enige skokke te weerstaan wat die wêreldstelsel volgende op jou pad stuur.
In ’n wêreld waar die ou sekerhede van transatlantiese handel verbrokkel, en waar die volgende dekade deur mededinging om hulpbronne en invloed bepaal sal word, is ’n teenwoordigheid in Afrika, Asië en Latyns-Amerika nie meer ’n luukse nie. Dit is die nuwe grondslag van korporatiewe oorlewing. Die Europese maatskappye wat die volgende generasie sal lei, is nie dié wat hul eie terrein beskerm nie; dit is dié wat vandag hul “tweede kaart” bou.
↑ Terug na alle insigteAlles wat jy moet weet oor die Medusa-duikkabelprojek
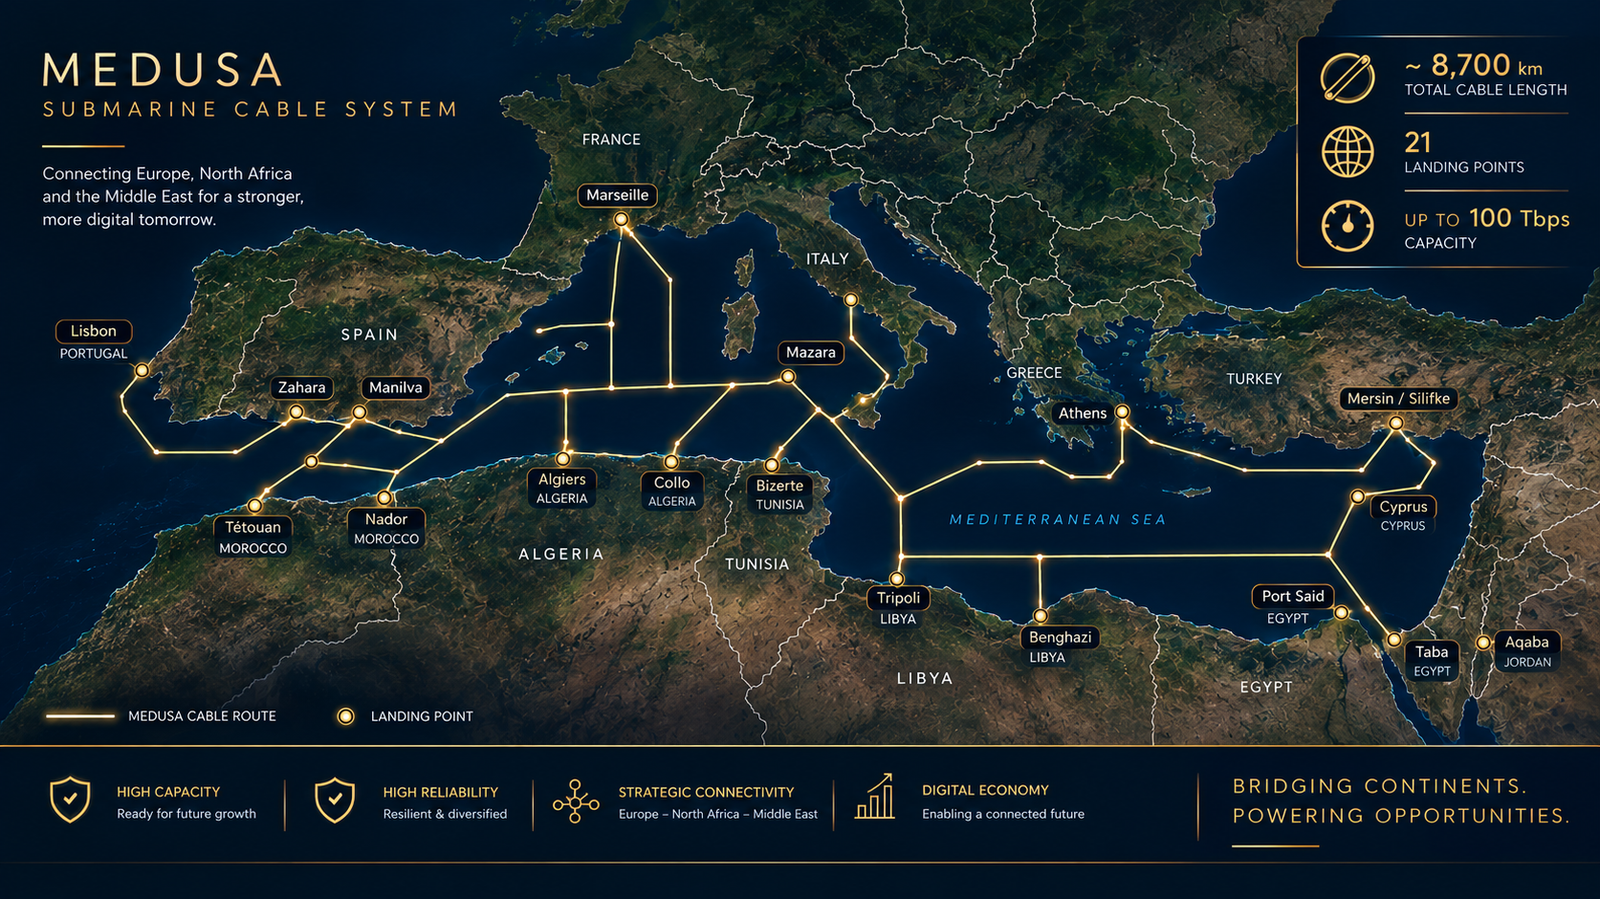
Die Medusa-duikkabelstelsel is ’n reusagtige infrastruktuurprojek van €342 miljoen wat ontwerp is om ’n nuwe hoëkapasiteit- digitale snelweg oor die Middellandse See te skep en die verbinding tussen Europa en Afrika fundamenteel te versterk. Die projek word gelei deur die telekommunikasiemaatskappy AFR-IX Telecom in Barcelona en geniet sterk steun van die Europese Unie.
| Kenmerk | Besonderhede |
|---|---|
| Projekeienaar | AFR-IX Telecom |
| Totale lengte | Meer as 8 700 kilometer |
| Totale kapasiteit | Tot 480 terabis per sekonde (Tbps) |
| Koste | €342 miljoen |
| Sleutelvennote | Orange, Nokia, Tunisie Telecom, Telecom Egypt en ander |
| Verwagte inbedryfstelling | Vroeg in 2026 vir die eerste fase, met volle voltooiing in die loop van die jaar |
| Sleuteltegnologie | Nokia se 1830 GX-platform en ICE7- koherente optika |
Roete en landingspunte
Die Medusa-kabel sal 19 landingspunte in 12 lande hê en ’n ringagtige struktuur rondom die Middellandse See en verder vorm. ’n Latere uitbreiding word beplan om die stelsel langs die Wes-Afrikaanse kus tot by lande soos Gaboen te verleng.
Noordelike Middellandse See (Europa):
- Portugal: Lissabon (Carcavelos-gebied)
- Spanje: Barcelona en Zahara
- Frankryk: Marseille
- Italië: Mazara del Vallo (Sisilië)
- Griekeland: Tympaki (Kreta)
- Ciprus: Yeroskipou
Suidelike Middellandse See (Afrika):
- Marokko: Nador en Tétouan
- Algerië: Algiers en Collo
- Tunisië: Bizerte
- Libië: Tripoli en Benghazi
- Egipte: Port Said (met verdere verbinding via Telecom Egypt se landnetwerk na die Rooi See)
- Toekomstige uitbreiding: Jordanië, Sirië en Wes-Afrika (bv. Gaboen, Demokratiese Republiek van die Kongo)
Projekstatus en sleutelmylpale
Die projek het van beplanning na ’n aktiewe ontplooiingsfase beweeg, met verskeie belangrike mylpale wat laat in 2025 bereik is.
- Eerste landing (Oktober 2025): Die kabel se eerste landing is in Marseille, Frankryk, voltooi — ’n belangrike Europese digitale spilpunt. Orange het ’n sleutelrol in hierdie operasie gespeel.
- Tunisië verbind (November 2025): Die kabel het suksesvol in Bizerte, Tunisië, geland, wat dit die eerste Afrikaland maak wat aan die nuwe stelsel verbind is. Orange Tunisie en Tunisie Telecom is sleutelvennote vir hierdie tak.
- Landing in Marokko (Desember 2025): Die kabel het in Nador, Marokko, geland met steun van Orange Maroc en inwi.
- Voltooiingstydlyn: Die eerste segmente (wat Frankryk, Tunisië en Marokko verbind) is op koers om gereed te wees vir diens vroeg in 2026. Die oorblywende landings oor die Middellandse See sal deur die jaar ontplooi word.
Betekenis en impak
Die Medusa-kabel is meer as net ’n nuwe kabel; dit is ’n strategiese projek met verreikende gevolge:
- Verbeterde verbinding: Deur ’n nuwe hoëkapasiteit-roete (tot 480 Tbps) te bied, sal dit internetspoed en -betroubaarheid vir miljoene mense aansienlik verhoog.
- Verbeterde veerkragtigheid: Dit skep ’n diverse en oortollige roete vir dataverkeer. As ander kabels beskadig word, kan data via Medusa herlei word, wat die algehele veiligheid en stabiliteit van die internet in die streek verbeter.
- Digitale soewereiniteit: Vir Noord-Afrikaanse lande soos Tunisië en Algerië bied die kabel ’n direkte hoëkapasiteit-skakel met Europa, wat afhanklikheid van infrastruktuur deur ander lande verminder en hul digitale onafhanklikheid versterk.
- Ekonomiese groei: Die projek sal na verwagting belegging in verwante sektore soos datasentrums, wolkrekenaarkunde en digitale dienste aanspoor, wat ekonomiese ontwikkeling en werkskepping bevorder.
- Steun vir gevorderde tegnologie: Die hoëkapasiteit-skakel met lae latensie is noodsaaklik vir toekomstige tegnologieë soos 5G, KI en die uitbreiding van wolkinfrastruktuur regoor die streek.
- Navorsing en onderwys verbind: Die projek sal ook die verbinding vir byna 500 onderwys- en navorsingsinstellings in Noord-Afrika verbeter en hulle met hul Europese eweknieë verbind.
Bronne: SubTel Forum · Orange · Telecoms.com · Business Insider Africa · GÉANT CONNECT · Agenzia Nova · Developing Telecoms · SubTel Forum (Gabon) · SDxCentral
↑ Terug na alle insigteWaarom niemand oor NEOM se groenwaterstofprojek praat nie
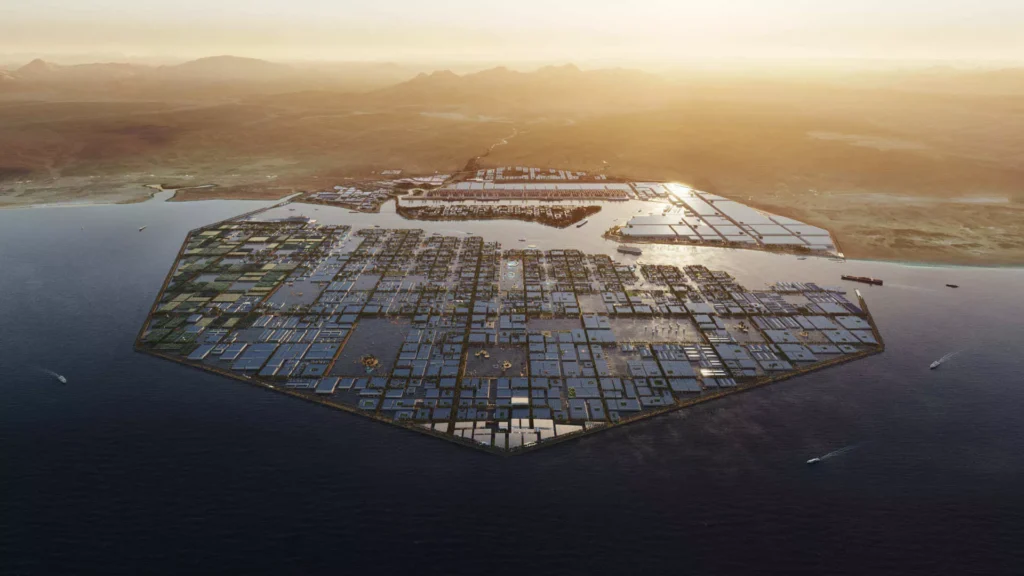
Die projek is ’n gesamentlike onderneming tussen drie groot rolspelers: Saoedi-Arabië se ACWA Power, die Amerikaanse nywerheidsgasreus Air Products, en NEOM self. Die totale belegging vir hierdie eerste fasiliteit van sy soort is ongeveer $8,4 miljard.
Tegniese spesifikasies en skaal
Die projek kombineer massiewe hernubare-energie-opwekking met gevorderde waterstofproduksietegnologie.
- Ligging: Die aanleg is geleë in Oxagon, NEOM se stad vir gevorderde skoon nywerhede aan die Rooiseekus, wat strategiese toegang vir uitvoer bied. Die ondersteunende son- en windplase is onderskeidelik sowat 80 km en 120 km weg.
- Kragvoorsiening: Die hele fasiliteit sal aangedryf word deur ’n toegewyde 4 gigawatt (GW) hernubare-energienetwerk wat son- en windkrag kombineer.
- Produksiekapasiteit: Dit sal tot 600 ton koolstofvrye waterstof per dagproduseer. Hierdie waterstof sal omgeskakel word na 1,2 miljoen ton groen ammoniak per jaar vir makliker vervoer en wêreldwye uitvoer.
- Sleuteltegnologie: Die grootskaalse elektrolisestelsel, wat water in waterstof en suurstof verdeel, is gebaseer op tegnologie van Thyssenkrupp. Air Products lei die ingenieurswese, verkryging en konstruksie (EPC).
Huidige status en tydlyn
Die projek vorder vinnig en is in sy finale konstruksiefase.
- Konstruksievordering: Vroeg in 2025 het die projek reeds 80% voltooiing oor al sy kernterreine verbygesteek. Die son- en windenergie-infrastruktuur is meer as 95% voltooi.
- Middel 2026: Voltooiing van die 4 GW-son- en windplase word verwag.
- 2027: Die fasiliteit is geskeduleer om met toetsing en inbedryfstelling te begin, met die eerste kommersiële produksie van groen ammoniak wat teen die middel van 2027 verwag word.
Afnameooreenkomste en markstrategie
Om kopers vir hierdie massiewe produksie te verseker, is ’n kritieke komponent van die projek.
- Hoofafnemer: Air Products het ’n 30-jaar-ooreenkoms om die eksklusiewe afnemer van al die groen ammoniak te wees wat by die fasiliteit geproduseer word.
- Sleutelkliënt: ’n Belangrike bevestigde transaksie is met die Franse energiemaatskappy TotalEnergies. Van 2030 tot 2045 sal Air Products aan TotalEnergies 70 000 ton groen ammoniak per jaar lewer vir gebruik in sy Europese raffinaderye. Dit verteenwoordig sowat een derde van die aanleg se beplande produksie.
- Verkoopstrategie: Om inkomste te versnel, beplan Air Products om die ammoniak aanvanklik direk op die wêreldmark te verkoop. Dit is ook in die finale stadiums van onderhandelinge oor nog ’n groot ammoniakverkoopooreenkoms met Noorweë se Yara International vir tot 1,2 miljoen ton per jaar.
Ekonomiese en sosiale impak
Buiten sy omgewingsdoelwitte is die projek ’n belangrike ekonomiese dryfkrag vir die streek.
- Werkskepping: Dit sal na verwagting tussen 300 en 350 direkte, hoogs geskoolde werksgeleenthede skep. Verder word verwag dat dit ’n vermenigvuldigereffek sal hê en ses tot sewe keer daardie getal indirekte werksgeleenthede in ondersteunende nywerhede en dienste sal skep.
- Ontwikkeling van die arbeidsmag: NGHC het reeds ’n groot deel van sy bedryfs- en instandhoudingspersoneel aangestel en gespesialiseerde opleidingsprogramme van stapel gestuur om Saoedi-gegradueerdes vir loopbane in die skoonenergiesektor voor te berei.
Bronne: MOFCOM · Inspenet · Zawya · Saudipedia · Asharq Al-Awsat · Utilities Middle East · H2 View · PV Time
↑ Terug na alle insigteNee, Long Thanh Internasionale Lughawe gaan nie net ’n gewone lughawe wees nie — maar eerder ’n spilpunt in Suidoos-Asië
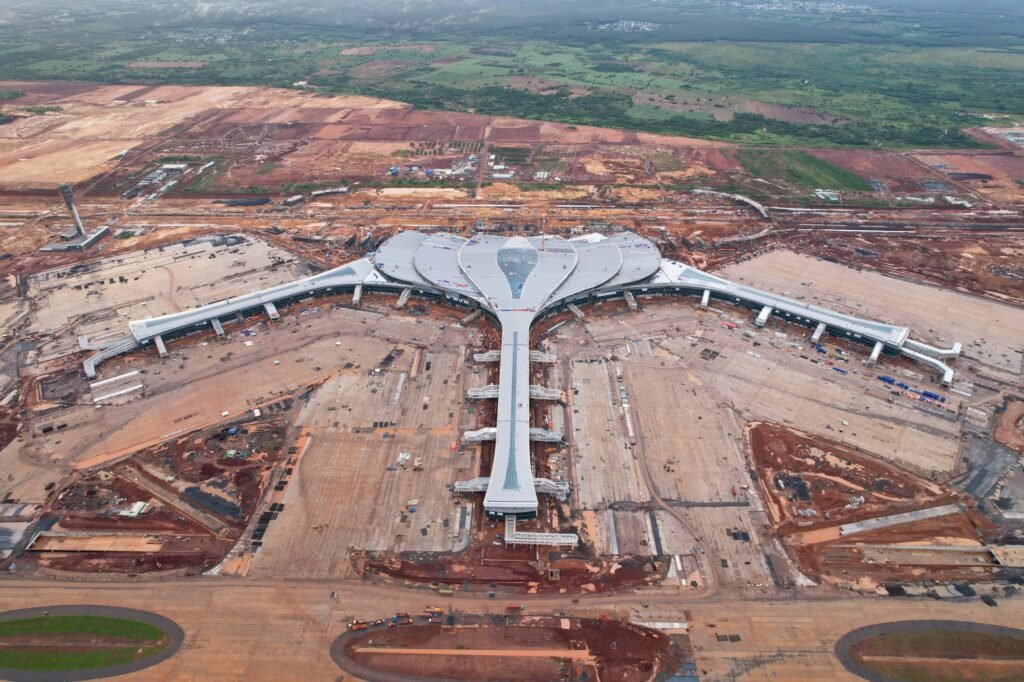
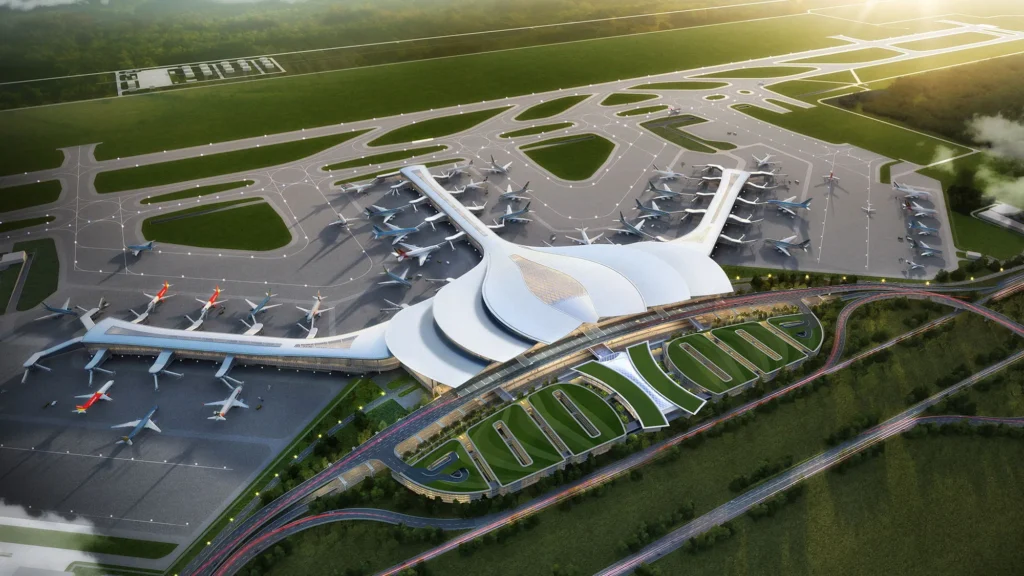
Die projek in syfers
| Kenmerk | Fase 1-besonderhede | Volle projek (alle fases) |
|---|---|---|
| Totale belegging | Meer as 109 000 miljard VND (~$4,6 miljard USD) | Byna 337 000 miljard VND (~$16 miljard USD) |
| Projekarea | 1 810 hektaar | ~5 000 hektaar |
| Passasierskapasiteit | 25 miljoen passasiers per jaar | 100 miljoen passasiers per jaar |
| Vragkapasiteit | 1,2 miljoen ton per jaar | 5 miljoen ton per jaar |
| Sleutelinfrastruktuur | Twee aanloopbane en een passasiersterminaal | Vier aanloopbane en vier passasiersterminale |
| Bedryfsteiken | Kommersiële bedrywighede begin teen die einde van Junie 2026 | Finale fase-teiken teen 2045 |
Projektydlyn en huidige status
Die projek word in afsonderlike fases uitgevoer, en die eerste is byna voltooi.
- Begin van konstruksie: Werk aan fase 1 het amptelik begin in 2020.
- Mylpaal bereik: Die projek se eerste vlugte (toets-/inhuldigingsvlugte) het geland in Desember 2025.
- Dringende opdrag: Laat in Februarie 2026 het die Eerste Minister ’n dringende opdrag uitgereik dat alle eenhede fase 1 voltooi in die eerste helfte van 2026. Die doel is om kommersiële bedrywighede te begin teen die einde van Junie 2026.
- Finansiële vordering: Teen die einde van 2025 het die onvoltooide konstruksiekoste vir die Long Thanh-projek VND 34 190 miljard bereik, ’n beduidende toename van meer as VND 21 400 miljard sedert die begin van die jaar.
- Handhawing: Die regering het streng aanspreeklikheid beklemtoon en gesê dat enige oortredings wat vordering raak, swaar gestraf sal word om bottelnekke te vermy.
Verbinding en strategiese rol
Beduidende pogings is aan die gang om te verseker dat die lughawe goed verbind is en sy strategiese rol vervul.
- Druk op verbindings met HCMC: Ho Chi Minh-stad versnel dringend die verbindende vervoerprojekte. Tans kan ’n reis vanaf die middestad meer as twee uur duur weens afhanklikheid van oorvol snelweë. Sleutelprojekte soos die uitbreiding van die HCMC-Long Thanh-Dau Giay-snelweg en Ring Road 3 kry voorkeur vir voltooiing in 2026.
- Vlugtoewysingstrategie: Volgens die goedgekeurde plan sal Long Thanh na verwagting sowat 80% van internasionale vlugtehanteer, terwyl Tan Son Nhat (HCMC se huidige lughawe) op kortafstand- binnelandse en streeksroetes sal fokus.
- Streeksambisies: Sodra dit volledig voltooi is, mik Long Thanh daarna om ’n groot internasionale transito-spilpunt te word wat meeding met gevestigde lughawens soos Singapoer se Changi en Bangkok se Suvarnabhumi.
Toekomstige uitbreiding (fase 2)
Weens vinniger as verwagte groei in die vraag na lugreise word planne vir die volgende fase versnel.
- Versnelde tydlyn: Fase 2, voorheen vir 2028-2032 geskeduleer, word nou voorberei vir ’n vroeër begin. ’n Vroeë begin sal die projek in staat stel om arbeid en toerusting van fase 1 te hergebruik, wat help om koste te verlaag.
- Omvang van fase 2: Hierdie fase sal die bou van ’n derde aanloopbaan en ’n tweede passasiersterminaalinsluit, elk ontwerp om ’n bykomende 25 miljoen passasiers per jaar te hanteer.
Bronne: Vietnam.vn · Vietnam.vn (streeksvergelyking) · Vietnam.vn (opdrag van die Eerste Minister) · The Saigon Times · DTiNews · The World & Vietnam Report · Lao Động
↑ Terug na alle insigteRig jou oë op die Grande Orientale-ystererts in die DR Kongo — as jy in mynbou is, kan jy dit nie ignoreer nie
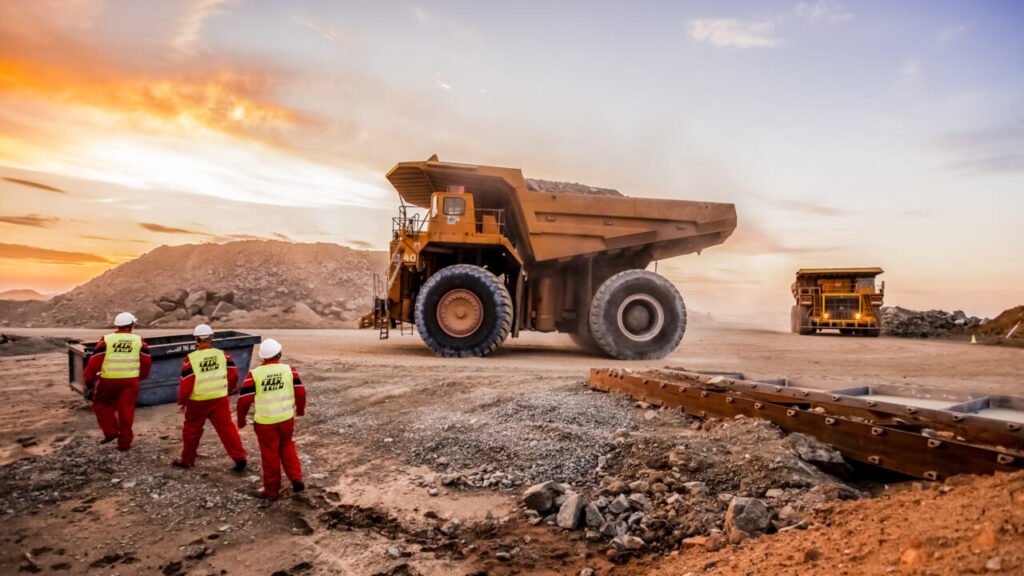
Die Grande Orientale-yster-ertsprojek (MIFOR) in die Demokratiese Republiek van die Kongo (DRK), gebaseer op die regering se aanbieding van Januarie 2026.
Projekoorsig en sleutelsyfers
| Maatstaf | Fase 1-besonderhede | Volle projek / notas |
|---|---|---|
| Totale belegging (fase 1) | $28,9 miljard | Dek mynbou, verwerkingseenhede en ’n multimodale logistieke korridor. |
| Beraamde ysterertshulpbronne | 15-20 miljard ton | Geleë in die voormalige Orientale-provinsie (Ituri, Haut-Uélé, Bas-Uélé, Tshopo). |
| Gemiddelde ertsgraad | >60% Fe | Word as hoëgraad beskou, soortgelyk aan groot wêreldwye ysterertsafsettings. |
| Aanvanklike produksiekapasiteit | 50 miljoen ton/jaar | Teiken vir die eerste fase. |
| Potensiële uitgebreide kapasiteit | Tot 300 miljoen ton/jaar | Dit sou meer as dubbel die produksie van Guinee se Simandou-projek wees. |
| Geprojekteerde projekhorison | 25 jaar | Bedryfsleeftyd vir die huidige ekonomiese modellering. |
| Geprojekteerde kumulatiewe inkomste | >$679 miljard | Oor die 25-jaar-horison, gebaseer op “konserwatiewe markaannames”. |
| Geprojekteerde netto kontantvloeisurplus | ~$308 miljard | Oor die 25-jaar-horison. |
Projekomvang en infrastruktuur
Die MIFOR-projek is ontwerp as ’n geïntegreerde nywerheids- en infrastruktuurkompleks, nie bloot ’n mynbedrywigheid nie. Die eerste fase van $28,9 miljard sluit in:
- Grootskaalse ontginning: Nywerheidsmynbou van die hoëgraad-ertsliggaam.
- Mineraalverwerking: Nywerheidsverwerkingseenhede op terrein om waardetoevoeging binne die DRK te begin.
- Multimodale logistieke korridor: ’n Kritieke komponent om die landingeslote noordooste met wêreldmarkte te verbind. Dit sluit spoorinfrastruktuur vir swaar vragte, riviervervoer op die Kongorivier en toegang tot die diepwaterhawe van Banana aan die Atlantiese kus in.
Strategiese belang en huidige status
- Nasionale strategie: Die DRK-regering bestempel MIFOR as ’n “nasionale ekonomiese argitektuurprojek” om sy ekonomie verder as koper en kobalt te diversifiseer, langtermyn- soewereine bates te skep en gebalanseerde streeksontwikkeling te stimuleer.
- Finansieringsbelangstelling: Owerhede sê die projek het belangstelling van internasionale institusionele beleggers gelok, hoewel geen spesifieke name of bindende ooreenkomste aangekondig is nie.
- Projekbestuur: ’n Uitgebreide interministeriële kommissie is gestig om toesig te hou oor die strategiese bestuur en gefaseerde ontwikkeling van die projek.
Sleutelonsekerhede en uitdagings
Verskeie kritieke vrae bly onbeantwoord, soos deur verskeie ontleders opgemerk:
- Geen uitvoerbaarheidstudie nie: Die aangekondigde syfers word nog nie gerugsteun deur ’n amptelik goedgekeurde tegniese en ekonomiese uitvoerbaarheidstudie nie, wat ’n standaardvereiste in die bedryf is.
- Hulpbron teenoor reserwe: Die gebruik van die term “hulpbronne” eerder as die meer definitiewe “reserwes” dui daarop dat die projek in ’n vroeë stadium is en dat die ekonomiese lewensvatbaarheid van die ontginning van al die materiaal nog nie bewys is nie.
- Finansieringsplan: Besonderhede oor die finansieringstruktuur, die DRK-regering se ekwiteitsbydrae en die identiteit van potensiële privaat vennote is nie bekend gemaak nie.
- Implementeringstydlyn: Geen amptelike tydlyn of konstruksieskedule is gepubliseer nie.
- Infrastruktuuruitdaging: Om ’n nuwe spoor-, rivier- en hawelogistieke korridor op hierdie skaal in ’n afgeleë streek met beperkte bestaande infrastruktuur te bou, is ’n reusagtige onderneming.
- Markkonteks: Die projek is kort ná die eerste ertsversendings van Guinee se reuse-Simandou-projek aangekondig, wat aansienlike aanbod tot die seegebaseerde ysterertsmark kan toevoeg en moontlik druk op pryse kan plaas.
Bronne: Zawya · The EastAfrican · Zoom Eco · GMK Center · Bankable Africa · ACP · Ecofin Agency · SteelHome
↑ Terug na alle insigteWil jy hierdie geleenthede benut?
Ons help maatskappye om die markte agter hierdie projekte te betree en daarin te groei. Ons antwoord gewoonlik binne een werksdag.