Relatórios, perspetivas e análises a partir do terreno
A nossa perspetiva sobre os projetos, as políticas e as oportunidades que estão a moldar África, o Médio Oriente, o Sudeste Asiático e a América Latina.
Quando o seu mercado doméstico começa a parecer mais pequeno, pode ser altura de olhar para além dele

Procura em queda. Margens mais apertadas. Concorrência mais feroz. Custos em alta.
Talvez a sua empresa não precise de uma ambição menor. Talvez precise de um novo horizonte.
Para muitas empresas europeias, o ambiente comercial está a tornar-se cada vez mais difícil. Os mercados abrangidos por acordos de comércio livre conhecidos e por quadros económicos altamente integrados podem oferecer estabilidade, regras previsíveis e clientes sofisticados. Mas também podem trazer algo muito mais difícil de ultrapassar: a saturação.
- Os seus concorrentes já lá estão.
- Os seus clientes têm mais alternativas.
- Os custos operacionais são elevados.
- A mão de obra é cara.
- Os concursos são cada vez mais competitivos.
- As margens estão sob pressão.
E entrar no mesmo mercado que todos os outros significa muitas vezes lutar mais por uma fatia de um mercado que já não cresce como antes.
Por isso, a pergunta para uma empresa ambiciosa já não é simplesmente: “Como podemos conquistar mais negócio nos mercados que já conhecemos?” Pode ser: “Onde está a procura que os nossos concorrentes ainda não alcançaram?”
Olhe para além do que conhece
Em África, no Médio Oriente, no Sudeste Asiático e na América Latina está a surgir um quadro comercial diferente. Não em todo o lado. Não sem riscos. E certamente não sem desafios.
Mas em muitos mercados há populações em crescimento, industrialização, lacunas de infraestruturas, procura de energia, digitalização, necessidades de saúde, expansão industrial e mercados de consumo em rápido desenvolvimento. E onde a procura cresce mais depressa do que as capacidades locais, surgem oportunidades.
Uma empresa europeia com a tecnologia, a especialização, a qualidade, a capacidade de engenharia ou o know-how industrial certos pode, por vezes, encontrar algo cada vez mais difícil de encontrar nos mercados maduros: espaço para competir.
O primeiro muro esconde o que está por trás
Os mercados emergentes raramente estão livres de atritos. Antes de chegar ao cliente, uma empresa estrangeira pode ter de compreender:
constituição de empresas · fiscalidade · alfândegas · licenciamento · normas · procedimentos de importação · representação local · contratação pública · banca · documentação · conformidade · parceiros locais · cultura empresarial · relações com as partes interessadas
Para uma empresa inexperiente, isto pode parecer uma razão para se manter afastada. Para um operador internacional experiente, pode tornar-se outra coisa: uma barreira competitiva.
Depois de aprender a navegar no mercado, a estabelecer as relações locais certas e a construir uma estrutura operacional conforme, poderá descobrir que muitos concorrentes nunca passaram o primeiro muro.
O prémio da complexidade
Isso cria aquilo a que chamamos o prémio da complexidade. Não é recompensado porque o mercado é fácil. É recompensado porque consegue operar onde outros não conseguem.
O mapa industrial global já está a contar a história
Não se trata de uma mera proposta teórica. Há décadas que grandes empresas ocidentais investem nos mercados emergentes na indústria, energia, infraestruturas, tecnologia, bens de consumo e produção industrial.
Empresas como a Siemens, a Schneider Electric, a ABB, a GE, a Bosch, a Unilever, a Nestlé e a Volkswagen estabeleceram operações internacionais substanciais para além dos seus mercados de origem tradicionais. As empresas chinesas seguiram a mesma lógica a uma escala enorme. A Huawei, a Haier, a Hisense, a BYD, a JAC, a Sinopec e a CRRC, entre outras, construíram posições comerciais e industriais em economias em desenvolvimento e emergentes.
Porquê? Porque as empresas internacionais não constroem fábricas, cadeias de abastecimento e operações comerciais de longo prazo apenas porque um mercado é fácil. Vão para onde veem:
procura + crescimento + acesso estratégico + vantagem competitiva + potencial de longo prazo.
A indústria segue a oportunidade
Quando uma empresa internacional cria capacidade de produção em mercados como Marrocos, Egito, África do Sul, Quénia, Etiópia, Indonésia, Vietname ou Índia, está a tomar mais do que uma decisão sobre custos laborais. Está a comprometer:
- capital
- tecnologia
- gestão
- cadeias de abastecimento
- emprego local
- infraestruturas
- recursos regulamentares
- estratégia comercial de longo prazo
A equação pode tornar-se particularmente poderosa quando procura local + potencial de exportação + custos operacionais competitivos + acesso regional + concorrência limitada se juntam.
É por isso que um mercado emergente não deve ser avaliado apenas pela dificuldade de entrada. A melhor pergunta é: qual é a oportunidade do outro lado da dificuldade?
Da ansiedade de mercado à estratégia de mercado
Não tem de abandonar os seus mercados atuais. Não tem de mudar toda a sua empresa para o estrangeiro. E não tem de correr riscos desnecessários. Pode começar com algo muito mais simples:
- Identifique o mercado certo.
- Teste a procura.
- Compreenda as barreiras.
- Encontre o parceiro local certo.
- Entre de forma seletiva.
- Desenvolva o mercado.
O objetivo não é substituir o seu negócio atual. É criar outro horizonte de crescimento.
É aqui que entra a Connectivity
A Connectivity ajuda as empresas a irem além do que conhecem e a avaliarem onde poderá estar a sua próxima oportunidade internacional. Combinamos:
- Inteligência de mercado
- Estratégia de entrada no mercado
- Desenvolvimento de parceiros e distribuidores
- Desenvolvimento de negócio
- Acesso ao mercado comercial e regulamentar
- Diplomacia empresarial
- Projetos e concursos internacionais
- Cadeia de abastecimento e logística
para ajudar as empresas a passar de “Achamos que pode haver uma oportunidade” para “Compreendemos o mercado, conhecemos o caminho de entrada, sabemos com quem trabalhar e sabemos o que fazer a seguir.”
O seu próximo mercado pode não ser o mais fácil
Pode ser aquele em que as suas capacidades mais contam.
Se o seu mercado doméstico está cada vez mais saturado, caro ou com margens reduzidas, talvez a resposta não seja competir com mais força nos mesmos lugares. Talvez seja altura de olhar para além do que conhece.
Explore um mercado emergente com a Connectivity.
Avalie a sua entrada no mercado → Explore os nossos mercados → Fale com a Connectivity →
↑ Voltar a todas as análisesGerir a complexidade: um modelo para o sucesso nos mercados emergentes
O seu plano de expansão global é impecável — em teoria. Teve um sucesso quase idêntico em todos os países ocidentais de mercado livre. Tem um produto superior, um método de vendas comprovado e tecnologia CRM de ponta. No entanto, nos mercados de elevado crescimento de África, do Médio Oriente, da América Latina e do Sudeste Asiático, esse plano depara-se muitas vezes com uma realidade frustrante: negócios parados, surpresas regulamentares e concorrentes locais que, de alguma forma, se movem mais depressa. Não é uma falha do seu produto ou da sua equipa; é o resultado previsível de aplicar uma abordagem centralizada e única às economias mais complexas e dinâmicas do mundo.
É aqui que os métodos tradicionais não são apenas insuficientes; tornam-se um risco. Atuamos como o seu navegador integrado, colmatando a lacuna de contexto. Operamos na interseção entre os seus objetivos empresariais e a realidade concreta no terreno. O nosso papel é mapear o invisível: identificar os verdadeiros decisores, antecipar mudanças regulamentares antes de serem publicadas, estruturar negócios alinhados com os costumes empresariais locais e mitigar riscos que nunca aparecem num relatório de due diligence normal. Garantimos que a sua entrada ou expansão no mercado não é uma série de experiências dispendiosas, mas uma operação precisa, informada e culturalmente inteligente.
Reconhecer o potencial dos mercados emergentes é a parte fácil. O verdadeiro teste de liderança está em gerir as complexidades inerentes que historicamente afastaram as empresas europeias. Estes mercados não são simplesmente versões “mais fáceis” da Europa; são ambientes operacionais fundamentalmente diferentes, onde as regras do jogo são fluidas e os vetores de risco são multidimensionais. O sucesso exige uma abordagem sofisticada e detalhada à gestão de risco e a disponibilidade para abandonar modelos de negócio ultrapassados.
1. Ultrapassar a mentalidade de “subcontratado”
A primeira e mais crítica evolução está no próprio modelo de negócio. Historicamente, muitas empresas europeias relacionaram-se com os mercados emergentes como subcontratadas, adquirindo matérias-primas ou componentes baratos para abastecer as suas fábricas europeias. Este modelo deixa a empresa europeia como compradora de commodities, vulnerável às oscilações de preços e sem ligação direta ao consumidor final.
Para ter sucesso hoje, as empresas europeias têm de se tornar fornecedoras de soluções e construtoras de marcas. Isto significa passar de simplesmente vender uma máquina a uma fábrica no México para oferecer o pacote completo: instalação, formação, software de manutenção preditiva e financiamento. Significa passar de exportar bens intermédios sem marca para o Vietname para o co-branding com um parceiro local, de forma a conquistar a confiança dos consumidores.
- Exemplo: Uma empresa de engenharia alemã não deve limitar-se a vender bombas a uma empresa mineira brasileira. Deve oferecer uma “solução de gestão da água” que inclua a bomba, sensores IoT para monitorizar a eficiência e um contrato de assistência para manutenção local. Isto eleva a oferta de uma commodity baseada no preço para uma parceria baseada no valor, protegendo a empresa de concorrentes locais que podem copiar um produto mas dificilmente replicam um ecossistema integrado.
2. Dominar a arte da navegação financeira
A volatilidade cambial continua a ser o maior destruidor de margens nos mercados emergentes. A lira turca, o peso argentino e a naira nigeriana sofreram oscilações dramáticas que podem transformar, de um dia para o outro, um contrato rentável em euros num prejuízo. Os CFO europeus já não podem contar com coberturas simples; têm de recorrer a uma defesa financeira em várias camadas:
- Cobertura natural: Sempre que possível, crie fontes de receita locais para cobrir os custos em moeda local. Se vende no Quénia, considere adquirir embalagens ou serviços localmente para criar uma proteção contra a desvalorização do xelim.
- Financiamento comercial especializado: Vá além das cartas de crédito bancárias convencionais. Utilize instrumentos de instituições financeiras de desenvolvimento (IFD) como o BERD, a IFC ou o BAD, que muitas vezes oferecem seguros contra risco político e garantias de estabilização cambial para projetos alinhados com os seus objetivos de desenvolvimento. Estas instituições conseguem reduzir o risco dos projetos de formas que os bancos comerciais não conseguem.
- Preços indexados à estabilidade: Os contratos devem ser estruturados com preços indexados a moedas estáveis (USD ou EUR) ou a matérias-primas (como o preço do ouro), com mecanismos claros de renegociação caso a moeda local saia de uma determinada banda.
3. Adotar a estratégia de talento “local primeiro”
O maior erro das empresas europeias é dotar as suas operações nos mercados emergentes de expatriados que tentam replicar o escritório de Düsseldorf ou de Lyon em Lagos ou Jacarta. Isto cria uma bolha cultural que ignora as nuances do mercado local. A estratégia vencedora é uma abordagem “local primeiro”: contratar cedo uma liderança local e dar-lhe autonomia. O papel do expatriado europeu deve ser transferir a cultura empresarial e o conhecimento técnico, enquanto a equipa local navega no quadro regulamentar, constrói relações com fornecedores e compreende a mentalidade do consumidor. Não se trata apenas de boa vontade; trata-se de mitigação de risco. Um gestor local sabe quais os funcionários fiáveis e quais os empreiteiros com historial de incumprimento.
De “ator global” a “empresa resiliente”: a lição final
Quando se combina uma abordagem sofisticada à complexidade com um compromisso genuíno com estes mercados, a transformação é profunda. A empresa que antes se via como um “ator europeu com algumas exportações” evolui para uma verdadeira “empresa resiliente”. Este é o grande prémio estratégico.
Os dados dos exportadores polacos não são uma anomalia; são um sinal do futuro das empresas europeias. Quem diversificou viu as receitas crescer, em média, 28% em tempos turbulentos, enquanto quem ficou em casa estagnou. Estes 28% não são apenas um número de receitas; são uma medida de resiliência. Representam a margem que permitiu a essas empresas absorver o choque dos preços da energia de 2022, o fundo de maneio para superar as perturbações nas cadeias de abastecimento e a confiança para investir em I&D quando os concorrentes congelavam orçamentos.
Escala, experiência e diversificação geográfica geram resiliência. Criam um ciclo virtuoso:
- A diversificação gera maior crescimento, que fornece o capital para investir.
- O investimento nos mercados locais cria relações mais profundas, que protegem a empresa das mudanças políticas.
- Relações mais profundas geram informação direta do terreno, que permite à empresa detetar a próxima tendência — ou a próxima ameaça — antes dos concorrentes que leem sobre ela num briefing em Bruxelas.
Esperar ser “suficientemente grande” para se internacionalizar é uma falácia lógica. Não se cresce num mercado estagnado para depois poder entrar num mercado em crescimento. Entra-se no mercado em crescimento para crescer— e, mais importante ainda, para construir a força financeira e a agilidade operacional necessárias para resistir a quaisquer choques que o sistema global traga a seguir.
Num mundo em que as velhas certezas do comércio transatlântico se desmoronam e em que a próxima década será marcada pela competição por recursos e influência, uma presença em África, na Ásia e na América Latina já não é um extra. É o novo alicerce da sobrevivência empresarial. As empresas europeias que liderarão a próxima geração não são as que protegem o seu território; são as que estão hoje a construir o seu “segundo mapa”.
↑ Voltar a todas as análisesTudo o que precisa de saber sobre o projeto do cabo submarino Medusa
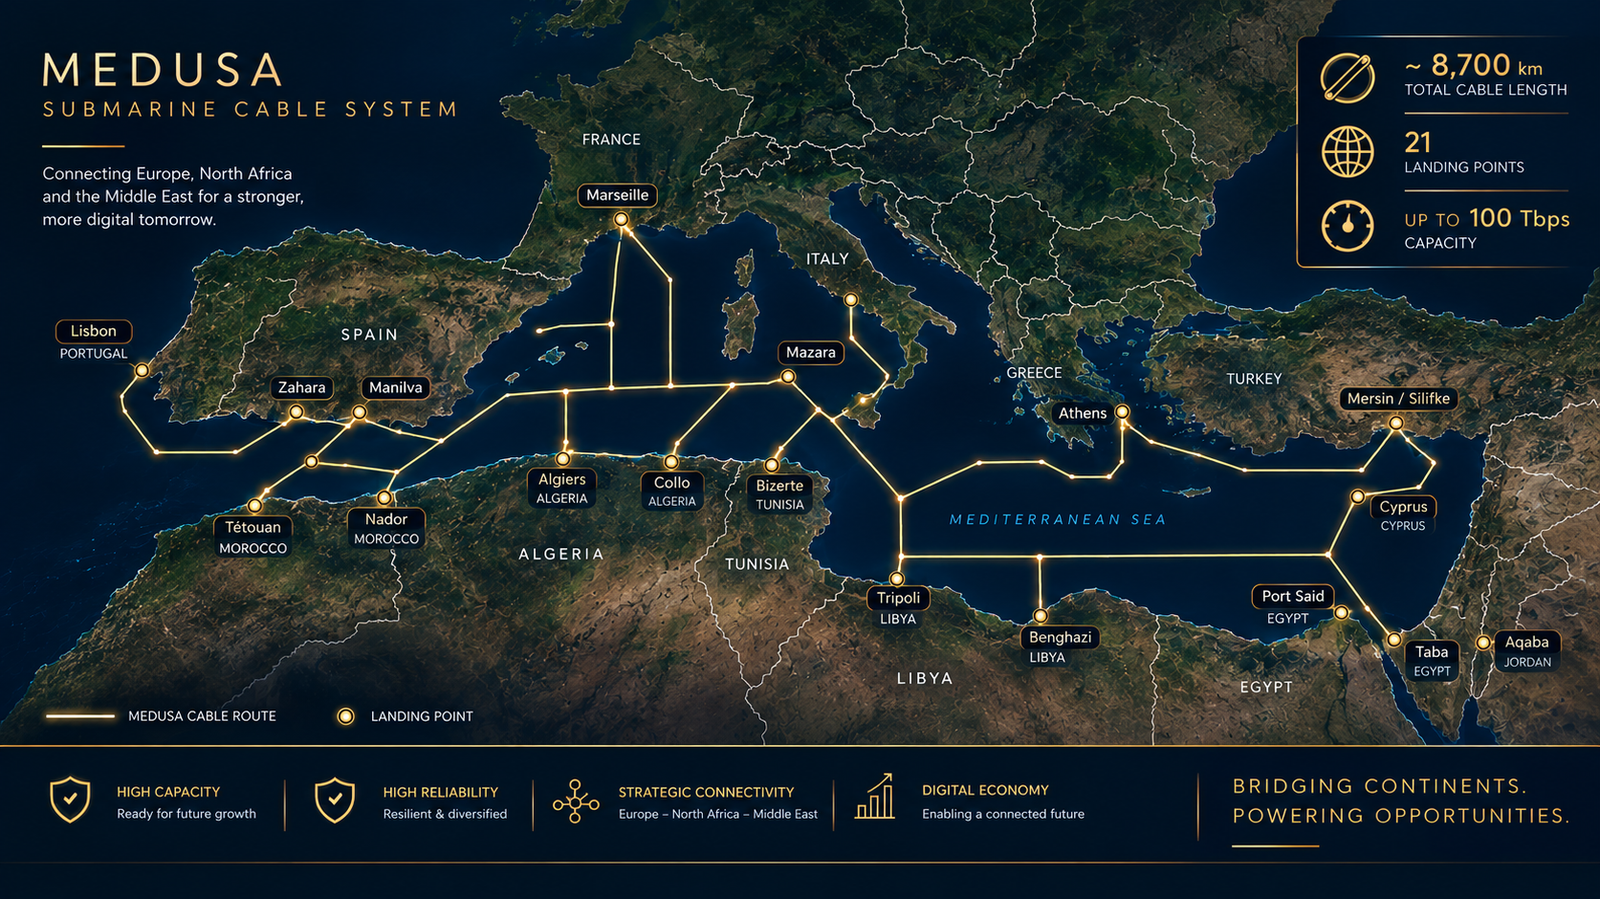
O sistema de cabo submarino Medusa é um enorme projeto de infraestrutura de 342 milhões de euros, concebido para criar uma nova autoestrada digital de alta capacidade através do Mediterrâneo, reforçando de forma decisiva a conectividade entre a Europa e África. Liderado pela empresa de telecomunicações AFR-IX Telecom, sediada em Barcelona, o projeto conta com forte apoio da União Europeia.
| Característica | Detalhes |
|---|---|
| Promotor do projeto | AFR-IX Telecom |
| Comprimento total | Mais de 8700 quilómetros |
| Capacidade total | Até 480 terabits por segundo (Tbps) |
| Custo | 342 milhões de euros |
| Principais parceiros | Orange, Nokia, Tunisie Telecom, Telecom Egypt e outros |
| Entrada em funcionamento prevista | Início de 2026 para a primeira fase, com conclusão total ao longo do ano |
| Tecnologia principal | Plataforma Nokia 1830 GX e ótica coerente ICE7 |
Rota e pontos de amarração
O cabo Medusa terá 19 pontos de amarração em 12 países, criando uma estrutura em anel em torno do Mediterrâneo e prolongando-se mais além. Está prevista uma expansão posterior ao longo da costa da África Ocidental até países como o Gabão.
Mediterrâneo Norte (Europa):
- Portugal: Lisboa (zona de Carcavelos)
- Espanha: Barcelona e Zahara
- França: Marselha
- Itália: Mazara del Vallo (Sicília)
- Grécia: Tympaki (Creta)
- Chipre: Yeroskipou
Mediterrâneo Sul (África):
- Marrocos: Nador e Tetuão
- Argélia: Argel e Collo
- Tunísia: Bizerta
- Líbia: Trípoli e Bengasi
- Egito: Port Said (com ligação posterior através da rede terrestre da Telecom Egypt até ao Mar Vermelho)
- Expansão futura: Jordânia, Síria e África Ocidental (por ex., Gabão, República Democrática do Congo)
Estado do projeto e principais marcos
O projeto passou da fase de planeamento para uma fase ativa de instalação, com vários marcos importantes alcançados no final de 2025.
- Primeira amarração (outubro de 2025): A primeira amarração do cabo foi concluída em Marselha, França, um importante hub digital europeu. A Orange teve um papel fundamental nesta operação.
- Tunísia ligada (novembro de 2025): O cabo amarrou com sucesso em Bizerta, na Tunísia, tornando-a o primeiro país africano ligado ao novo sistema. A Orange Tunisie e a Tunisie Telecom são parceiros-chave deste ramal.
- Amarração em Marrocos (dezembro de 2025): O cabo amarrou em Nador, Marrocos, com o apoio da Orange Maroc e da inwi.
- Calendário de conclusão: Os primeiros segmentos (que ligam França, Tunísia e Marrocos) estão no bom caminho para entrar em serviço no início de 2026. As restantes amarrações no Mediterrâneo serão realizadas ao longo do ano.
Importância e impacto
O cabo Medusa é mais do que um novo cabo; é um projeto estratégico com implicações de grande alcance:
- Conectividade reforçada: Ao oferecer uma nova rota de alta capacidade (até 480 Tbps), aumentará significativamente a velocidade e a fiabilidade da internet para milhões de pessoas.
- Maior resiliência: Cria um percurso diversificado e redundante para o tráfego de dados. Se outros cabos forem danificados, os dados podem ser reencaminhados pelo Medusa, reforçando a segurança e a estabilidade globais da internet na região.
- Soberania digital: Para países do Norte de África como a Tunísia e a Argélia, o cabo oferece uma ligação direta e de alta capacidade à Europa, reduzindo a dependência de infraestruturas que passam por outros países e reforçando a sua independência digital.
- Crescimento económico: Espera-se que o projeto estimule o investimento em setores relacionados, como centros de dados, computação em nuvem e serviços digitais, promovendo o desenvolvimento económico e a criação de emprego.
- Apoio a tecnologias avançadas: A ligação de alta capacidade e baixa latência é crucial para suportar tecnologias futuras como o 5G, a IA e a expansão das infraestruturas de nuvem na região.
- Ligar a investigação e o ensino: O projeto vai também melhorar a conectividade de quase 500 instituições de ensino e investigação no Norte de África, ligando-as às suas congéneres europeias.
Fontes: SubTel Forum · Orange · Telecoms.com · Business Insider Africa · GÉANT CONNECT · Agenzia Nova · Developing Telecoms · SubTel Forum (Gabon) · SDxCentral
↑ Voltar a todas as análisesPorque é que ninguém fala do projeto de hidrogénio verde da NEOM
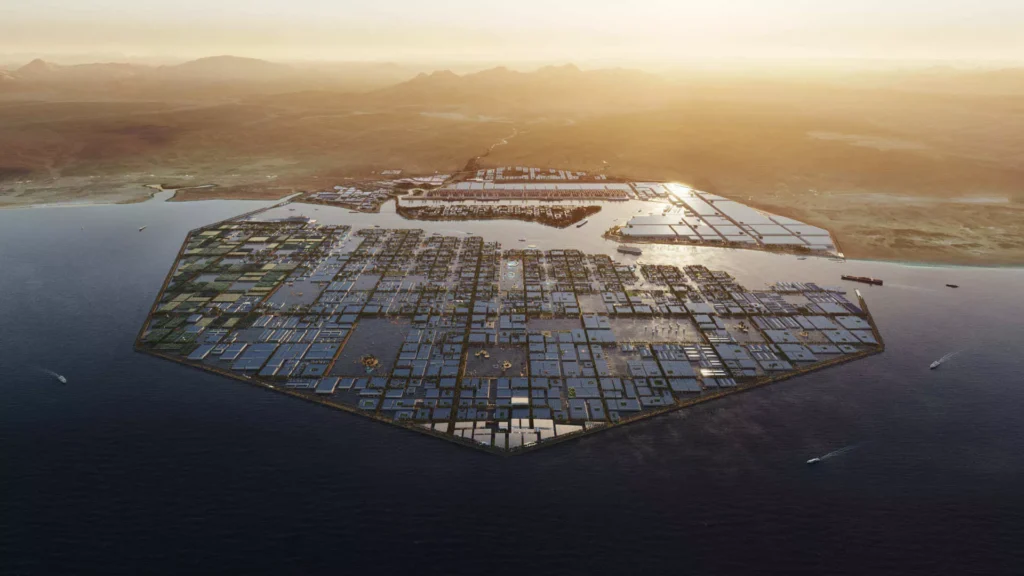
O projeto é uma joint venture entre três grandes intervenientes: a saudita ACWA Power, o gigante norte-americano de gases industriais Air Products e a própria NEOM. O investimento total nesta instalação, a primeira do género, é de aproximadamente 8,4 mil milhões de dólares.
Especificações técnicas e escala
O projeto integra uma produção massiva de energia renovável com tecnologia avançada de produção de hidrogénio.
- Localização: A fábrica está situada em Oxagon, a cidade de indústrias limpas avançadas da NEOM na costa do Mar Vermelho, que oferece acesso estratégico para exportação. Os parques solares e eólicos de apoio ficam a cerca de 80 km e 120 km de distância, respetivamente.
- Abastecimento de energia: Toda a instalação será alimentada por uma rede dedicada de energia renovável de 4 gigawatts (GW) , que combina energia solar e eólica.
- Capacidade de produção: Produzirá até 600 toneladas de hidrogénio sem carbono por dia. Este hidrogénio será convertido em 1,2 milhões de toneladas de amoníaco verde por ano para facilitar o transporte e a exportação global.
- Tecnologia principal: O sistema de eletrólise de grande escala, que separa a água em hidrogénio e oxigénio, baseia-se em tecnologia da Thyssenkrupp. A Air Products lidera a engenharia, as compras e a construção (EPC).
Situação atual e calendário
O projeto avança rapidamente e está na fase final de construção.
- Progresso da construção: No início de 2025, o projeto tinha ultrapassado 80% de conclusão em todos os locais principais. As infraestruturas de energia solar e eólica estão concluídas em mais de 95%.
- Meados de 2026: Prevê-se a conclusão dos parques solares e eólicos de 4 GW.
- 2027: A instalação deverá iniciar os testes e a entrada em funcionamento, com a primeira produção comercial de amoníaco verde prevista para meados de 2027.
Contratos de offtake e estratégia de mercado
Garantir compradores para esta produção massiva é um componente crítico do projeto.
- Comprador principal: A Air Products tem um contrato de 30 anos para ser o comprador exclusivo de todo o amoníaco verde produzido na instalação.
- Cliente principal: Um acordo importante já confirmado é com a empresa energética francesa TotalEnergies. De 2030 a 2045, a Air Products fornecerá à TotalEnergies 70 000 toneladas de amoníaco verde por ano para utilização nas suas refinarias europeias. Isto representa cerca de um terço da produção prevista da fábrica.
- Estratégia de vendas: Para acelerar as receitas, a Air Products pretende inicialmente vender o amoníaco diretamente no mercado global. Está também na fase final de negociação de outro grande acordo de venda de amoníaco com a norueguesa Yara International para até 1,2 milhões de toneladas por ano.
Impacto económico e social
Para além dos seus objetivos ambientais, o projeto é um importante motor económico para a região.
- Criação de emprego: Prevê-se que crie entre 300 e 350 empregos diretos altamente qualificados. Além disso, deverá gerar um efeito multiplicador, criando seis a sete vezes esse número em empregos indiretos nas indústrias e serviços de apoio.
- Desenvolvimento da força de trabalho: A NGHC já recrutou grande parte do seu pessoal de operação e manutenção e lançou programas de formação especializados para preparar diplomados sauditas para carreiras no setor da energia limpa.
Fontes: MOFCOM · Inspenet · Zawya · Saudipedia · Asharq Al-Awsat · Utilities Middle East · H2 View · PV Time
↑ Voltar a todas as análisesNão, o Aeroporto Internacional de Long Thanh não vai ser apenas um aeroporto comum — mas sim um hub estratégico no Sudeste Asiático
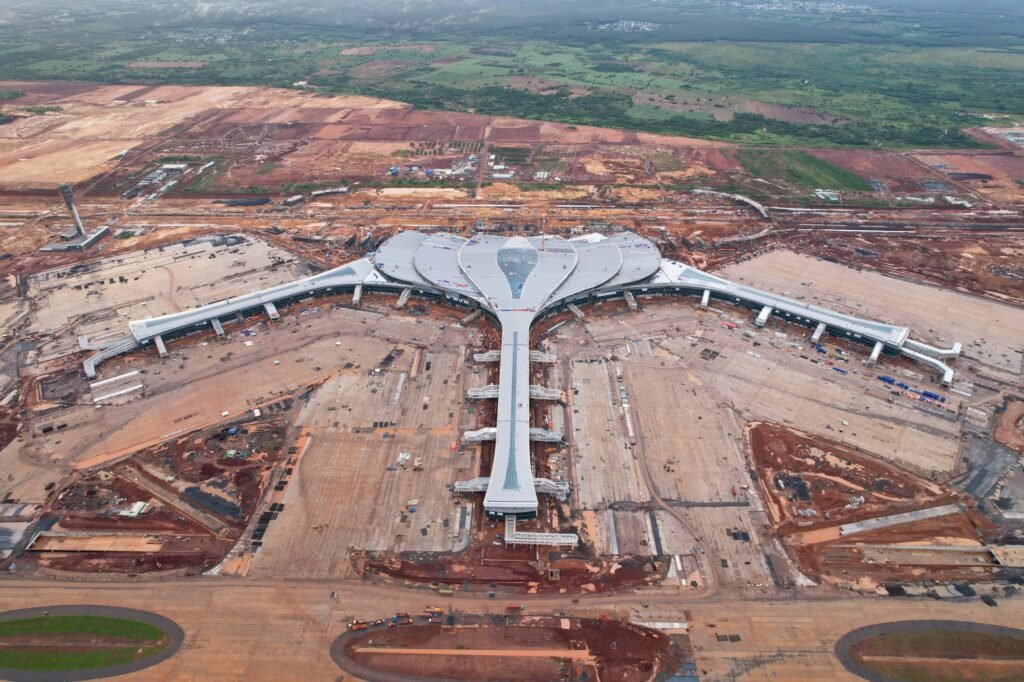
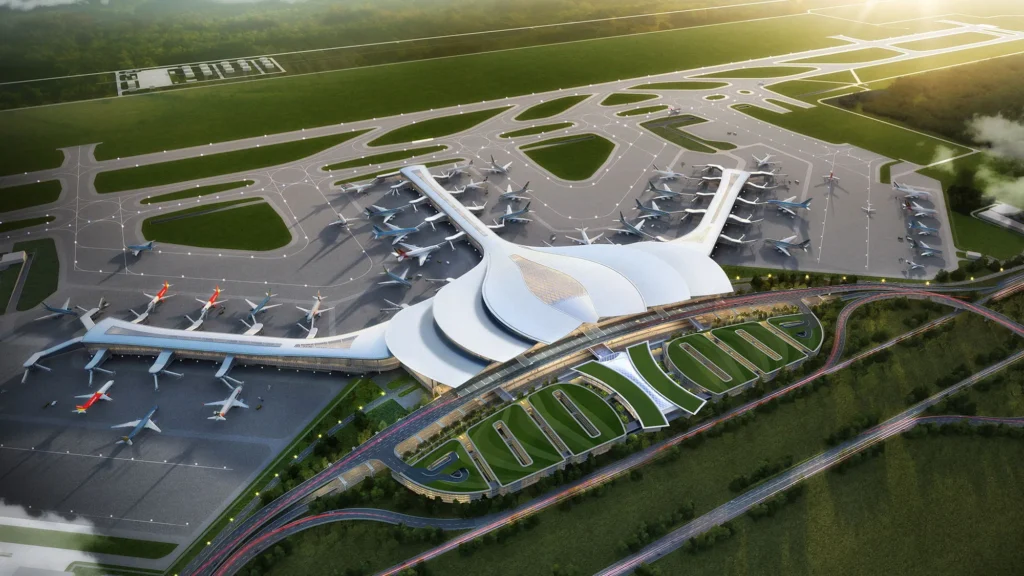
O projeto em números
| Característica | Detalhes da fase 1 | Projeto completo (todas as fases) |
|---|---|---|
| Investimento total | Mais de 109 000 mil milhões de VND (~4,6 mil milhões de USD) | Quase 337 000 mil milhões de VND (~16 mil milhões de USD) |
| Área do projeto | 1810 hectares | ~5000 hectares |
| Capacidade de passageiros | 25 milhões de passageiros por ano | 100 milhões de passageiros por ano |
| Capacidade de carga | 1,2 milhões de toneladas por ano | 5 milhões de toneladas por ano |
| Infraestruturas principais | Duas pistas e um terminal de passageiros | Quatro pistas e quatro terminais de passageiros |
| Objetivo operacional | Início das operações comerciais até ao final de junho de 2026 | Objetivo da fase final até 2045 |
Calendário e situação atual do projeto
O projeto está a ser executado em fases distintas, estando a primeira perto da conclusão.
- Início da construção: Os trabalhos da fase 1 começaram oficialmente em 2020.
- Marco alcançado: Os primeiros voos do projeto (de teste/inaugurais) aterraram em dezembro de 2025.
- Diretiva urgente: No final de fevereiro de 2026, o Primeiro-Ministro emitiu uma diretiva urgente para que todas as entidades concluam a fase 1 no primeiro semestre de 2026. O objetivo é iniciar as operações comerciais até ao final de junho de 2026.
- Progresso financeiro: No final de 2025, os custos de construção em curso do projeto Long Thanh tinham atingido 34 190 mil milhões de VND, um aumento significativo de mais de 21 400 mil milhões de VND desde o início do ano.
- Fiscalização: O governo sublinhou uma responsabilização rigorosa, afirmando que quaisquer infrações que afetem o progresso serão severamente punidas para evitar estrangulamentos.
Conectividade e papel estratégico
Estão em curso esforços significativos para garantir que o aeroporto fica bem ligado e cumpre o seu papel estratégico.
- Pressão sobre as ligações a HCMC: A Cidade de Ho Chi Minh está a acelerar com urgência os projetos de transporte de ligação. Atualmente, a viagem a partir do centro da cidade pode demorar mais de duas horas devido à dependência de autoestradas congestionadas. Projetos-chave como o alargamento da via rápida HCMC-Long Thanh-Dau Giay e a Ring Road 3 estão a ser priorizados para conclusão em 2026.
- Estratégia de distribuição de voos: De acordo com o plano aprovado, Long Thanh deverá assegurar cerca de 80% dos voos internacionais, enquanto Tan Son Nhat (o atual aeroporto de HCMC) se concentrará em rotas domésticas e regionais de curta distância.
- Ambições regionais: Depois de concluído, Long Thanh pretende tornar-se um grande hub internacional de trânsito, competindo com aeroportos consolidados como Changi, em Singapura, e Suvarnabhumi, em Banguecoque.
Expansão futura (fase 2)
Devido a um crescimento da procura de transporte aéreo mais rápido do que o esperado, os planos para a fase seguinte estão a ser acelerados.
- Calendário acelerado: A fase 2, inicialmente prevista para 2028-2032, está agora a ser preparada para um arranque antecipado. Um arranque antecipado permitiria reutilizar mão de obra e equipamento da fase 1, ajudando a reduzir custos.
- Âmbito da fase 2: Esta fase incluirá a construção de uma terceira pista e de um segundo terminal de passageiros, cada um concebido para acomodar mais 25 milhões de passageiros por ano.
Fontes: Vietnam.vn · Vietnam.vn (comparação regional) · Vietnam.vn (diretiva do Primeiro-Ministro) · The Saigon Times · DTiNews · The World & Vietnam Report · Lao Động
↑ Voltar a todas as análisesFixe o olhar no minério de ferro da Grande Orientale na R.D. do Congo — se trabalha em mineração, não vai conseguir ignorar isto
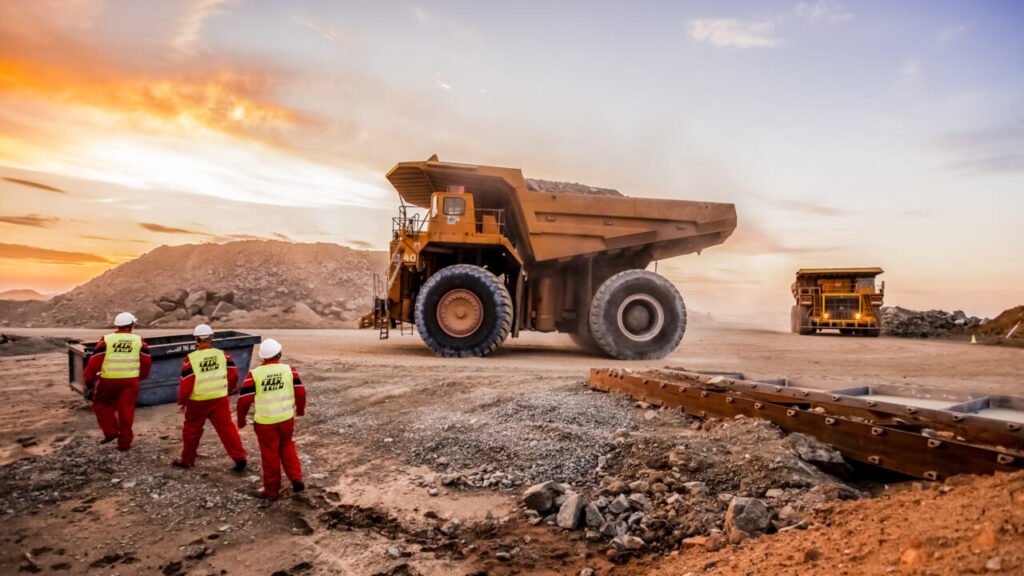
O Projeto de Minério de Ferro da Grande Orientale (MIFOR) na República Democrática do Congo (RDC), com base na apresentação governamental de janeiro de 2026.
Visão geral do projeto e números-chave
| Indicador | Detalhes da fase 1 | Projeto completo / notas |
|---|---|---|
| Investimento total (fase 1) | 28,9 mil milhões de dólares | Abrange mineração, unidades de processamento e um corredor logístico multimodal. |
| Recursos estimados de minério de ferro | 15-20 mil milhões de toneladas | Localizados na antiga província Oriental (Ituri, Haut-Uélé, Bas-Uélé, Tshopo). |
| Teor médio do minério | >60% Fe | Considerado de alto teor, semelhante aos grandes depósitos mundiais de minério de ferro. |
| Capacidade de produção inicial | 50 milhões de toneladas/ano | Objetivo da primeira fase. |
| Capacidade potencial expandida | Até 300 milhões de toneladas/ano | Isto representaria mais do dobro da produção do projeto Simandou, na Guiné. |
| Horizonte previsto do projeto | 25 anos | Vida operacional considerada na atual modelação económica. |
| Receita acumulada prevista | >679 mil milhões de dólares | Ao longo do horizonte de 25 anos, com base em “pressupostos de mercado conservadores”. |
| Excedente de fluxo de caixa líquido previsto | ~308 mil milhões de dólares | Ao longo do horizonte de 25 anos. |
Âmbito do projeto e infraestruturas
O projeto MIFOR foi concebido como um complexo industrial e de infraestruturas integrado, e não apenas como uma operação mineira. A primeira fase, de 28,9 mil milhões de dólares, inclui:
- Extração em grande escala: Exploração mineira industrial do corpo mineral de alto teor.
- Processamento mineral: Unidades de processamento industrial no local para iniciar a criação de valor acrescentado dentro da RDC.
- Corredor logístico multimodal: Um componente crítico para ligar o nordeste sem litoral aos mercados globais. Inclui infraestruturas ferroviárias para cargas pesadas, transporte fluvial no rio Congo e acesso ao porto de águas profundas de Banana, na costa atlântica.
Importância estratégica e situação atual
- Estratégia nacional: O governo da RDC apresenta o MIFOR como um “projeto de arquitetura económica nacional” para diversificar a economia para além do cobre e do cobalto, criar ativos soberanos de longo prazo e estimular um desenvolvimento territorial equilibrado.
- Interesse de financiamento: As autoridades afirmam que o projeto atraiu o interesse de investidores institucionais internacionais, embora não tenham sido anunciados nomes específicos nem acordos vinculativos.
- Governação do projeto: Foi criada uma comissão interministerial alargada para supervisionar a gestão estratégica e o desenvolvimento faseado do projeto.
Principais incertezas e desafios
Várias questões críticas continuam por resolver, como assinalado por vários analistas:
- Sem estudo de viabilidade: Os números anunciados ainda não são sustentados por um estudo de viabilidade técnica e económica oficialmente aprovado, um pré-requisito padrão no setor.
- Recursos vs. reservas: A utilização do termo “recursos” em vez do mais definitivo “reservas” indica que o projeto está numa fase inicial e que a viabilidade económica da extração de todo o material ainda não está comprovada.
- Plano de financiamento: Não foram divulgados pormenores sobre a estrutura de financiamento, a participação do governo da RDC nem a identidade de potenciais parceiros privados.
- Calendário de execução: Não foi publicado qualquer calendário oficial ou cronograma de construção.
- Desafio de infraestruturas: Construir de raiz um corredor logístico ferroviário, fluvial e portuário desta escala numa região remota com infraestruturas existentes limitadas é uma tarefa gigantesca.
- Contexto de mercado: O projeto foi anunciado pouco depois dos primeiros embarques de minério do gigantesco projeto Simandou, na Guiné, que poderá acrescentar uma oferta significativa ao mercado marítimo de minério de ferro e potencialmente pressionar os preços.
Fontes: Zawya · The EastAfrican · Zoom Eco · GMK Center · Bankable Africa · ACP · Ecofin Agency · SteelHome
↑ Voltar a todas as análisesQuer aproveitar estas oportunidades?
Ajudamos empresas a entrar e a crescer nos mercados por detrás destes projetos. Normalmente respondemos no prazo de um dia útil.