Informes, perspectivas y análisis desde el terreno
Nuestra visión sobre los proyectos, las políticas y las oportunidades que están transformando África, Oriente Medio, el Sudeste Asiático y América Latina.
Cuando su mercado nacional empieza a quedarse pequeño, quizá sea el momento de mirar más allá

Demanda a la baja. Márgenes más ajustados. Competencia más feroz. Costes al alza.
Quizá su empresa no necesite rebajar su ambición. Quizá necesite un nuevo horizonte.
Para muchas empresas europeas, el entorno comercial es cada vez más difícil. Los mercados amparados por los acuerdos de libre comercio y los marcos económicos altamente integrados que todos conocemos ofrecen estabilidad, reglas previsibles y clientes exigentes. Pero también pueden traer algo mucho más difícil de superar: la saturación.
- Sus competidores ya están ahí.
- Sus clientes tienen más alternativas.
- Los costes operativos son elevados.
- La mano de obra es cara.
- Las licitaciones son cada vez más competitivas.
- Los márgenes están bajo presión.
Y entrar en el mismo mercado que todos los demás suele significar luchar con más fuerza por una cuota de un mercado que ya no crece como antes.
Por eso, la pregunta para una empresa ambiciosa ya no es simplemente: «¿Cómo podemos conseguir más negocio en los mercados que ya conocemos?». Puede que sea: «¿Dónde está la demanda a la que nuestros competidores aún no han llegado?»
Mirar más allá de lo conocido
En África, Oriente Medio, el Sudeste Asiático y América Latina está surgiendo un panorama comercial distinto. No en todas partes. No sin riesgos. Y, desde luego, no sin dificultades.
Pero en muchos mercados hay poblaciones en crecimiento, industrialización, carencias de infraestructura, demanda energética, digitalización, necesidades sanitarias, expansión manufacturera y mercados de consumo en rápido desarrollo. Y allí donde la demanda crece más deprisa que las capacidades locales, surgen oportunidades.
Una empresa europea con la tecnología, la experiencia, la calidad, la capacidad de ingeniería o el saber hacer industrial adecuados puede encontrar a veces algo cada vez más difícil de hallar en los mercados maduros: espacio para competir.
El primer muro oculta lo que hay detrás
Los mercados emergentes rara vez están libres de fricciones. Antes de llegar al cliente, una empresa extranjera puede necesitar entender:
constitución de sociedades · fiscalidad · aduanas · licencias · normas técnicas · procedimientos de importación · representación local · contratación pública · banca · documentación · cumplimiento normativo · socios locales · cultura empresarial · relaciones con las partes interesadas
Para una empresa sin experiencia, esto puede parecer un motivo para mantenerse al margen. Para un operador internacional experimentado, puede convertirse en otra cosa: una barrera competitiva.
Una vez que aprende a moverse en el mercado, establece las relaciones locales adecuadas y crea una estructura operativa que cumple la normativa, puede descubrir que muchos competidores nunca lograron superar el primer muro.
La prima de la complejidad
Esto genera lo que llamamos la prima de la complejidad. La recompensa no llega porque el mercado sea fácil. Llega porque usted puede operar donde otros no pueden.
El mapa industrial mundial ya lo está contando
No se trata de una mera hipótesis teórica. Durante décadas, grandes empresas occidentales han invertido en mercados emergentes en sectores como la fabricación, la energía, las infraestructuras, la tecnología, los bienes de consumo y la producción industrial.
Empresas como Siemens, Schneider Electric, ABB, GE, Bosch, Unilever, Nestlé y Volkswagen han establecido importantes operaciones internacionales más allá de sus mercados de origen tradicionales. Las empresas chinas han seguido la misma lógica a una escala enorme. Huawei, Haier, Hisense, BYD, JAC, Sinopec y CRRC, entre otras, han construido posiciones comerciales e industriales en economías en desarrollo y emergentes.
¿Por qué? Porque las empresas internacionales no construyen fábricas, cadenas de suministro y operaciones comerciales a largo plazo solo porque un mercado sea fácil. Van allí donde ven:
demanda + crecimiento + acceso estratégico + ventaja competitiva + potencial a largo plazo.
La fabricación sigue a la oportunidad
Cuando una empresa internacional establece capacidad de producción en mercados como Marruecos, Egipto, Sudáfrica, Kenia, Etiopía, Indonesia, Vietnam o la India, está tomando algo más que una decisión sobre costes laborales. Está comprometiendo:
- capital
- tecnología
- gestión
- cadenas de suministro
- empleo local
- infraestructura
- recursos regulatorios
- estrategia comercial a largo plazo
La ecuación puede resultar especialmente potente cuando se combinan demanda local + potencial exportador + costes operativos competitivos + acceso regional + competencia limitada.
Por eso, un mercado emergente no debe juzgarse solo por lo difícil que resulta entrar en él. La mejor pregunta es: ¿qué oportunidad hay al otro lado de la dificultad?
De la inquietud por el mercado a la estrategia de mercado
No tiene que abandonar sus mercados actuales. No tiene que trasladar toda su empresa al extranjero. Y no tiene que asumir riesgos innecesarios. Puede empezar por algo mucho más sencillo:
- Identificar el mercado adecuado.
- Poner a prueba la demanda.
- Entender las barreras.
- Encontrar el socio local adecuado.
- Entrar de forma selectiva.
- Desarrollar el mercado.
El objetivo no es sustituir su negocio actual, sino crear un nuevo horizonte de crecimiento.
Aquí es donde entra Connectivity
En Connectivity ayudamos a las empresas a ir más allá de lo conocido y a evaluar dónde puede estar su próxima oportunidad internacional. Combinamos:
- Inteligencia de mercado
- Estrategia de entrada en mercados
- Desarrollo de socios y distribuidores
- Desarrollo de negocio
- Acceso comercial y regulatorio a los mercados
- Diplomacia empresarial
- Proyectos y licitaciones internacionales
- Cadena de suministro y logística
para ayudar a las empresas a pasar de «Creemos que puede haber una oportunidad» a «Entendemos el mercado, sabemos cómo entrar, sabemos con quién trabajar y sabemos qué hacer a continuación».
Su próximo mercado quizá no sea el más fácil
Puede que sea aquel en el que sus capacidades más cuentan.
Si su mercado nacional está cada vez más saturado, es más caro o tiene márgenes más limitados, quizá la respuesta no sea competir con más fuerza en los mismos lugares. Quizá sea el momento de mirar más allá de lo conocido.
Explore un mercado emergente con Connectivity.
Evalúe su entrada en el mercado → Descubra nuestros mercados → Hable con Connectivity →
↑ Volver a todos los análisisGestionar la complejidad: un marco para triunfar en los mercados emergentes
Su plan de expansión internacional es impecable… en teoría. Ha funcionado de forma casi idéntica en todos los mercados libres occidentales. Tiene un producto superior, una metodología comercial probada y la tecnología CRM más avanzada. Sin embargo, en los mercados de alto crecimiento de África, Oriente Medio, América Latina y el Sudeste Asiático, ese plan choca a menudo con una realidad frustrante: acuerdos estancados, sorpresas regulatorias y competidores locales que, de algún modo, se mueven más rápido. No es un fallo de su producto ni de su equipo; es el resultado previsible de aplicar un enfoque centralizado y uniforme a las economías más matizadas y dinámicas del mundo.
Aquí es donde los métodos tradicionales no solo resultan insuficientes, sino que se convierten en un lastre. Actuamos como su guía sobre el terreno y cerramos la brecha de contexto. Operamos en la intersección entre sus objetivos corporativos y la realidad detallada del mercado. Nuestro papel es cartografiar lo invisible: identificar a quienes realmente toman las decisiones, anticipar los cambios regulatorios antes de que se publiquen, estructurar acuerdos acordes con las costumbres empresariales locales y mitigar riesgos que nunca aparecen en un informe de due diligence estándar. Nos aseguramos de que su entrada o expansión en el mercado no sea una serie de experimentos costosos, sino una operación precisa, bien informada y culturalmente inteligente.
Reconocer el potencial de los mercados emergentes es la parte fácil. La verdadera prueba de liderazgo consiste en gestionar las complejidades inherentes que históricamente han disuadido a las empresas europeas. Estos mercados no son simplemente versiones “más fáciles” de Europa; son entornos operativos radicalmente distintos, donde las reglas del juego son cambiantes y los riesgos tienen múltiples dimensiones. El éxito exige un enfoque sofisticado y detallado de la gestión de riesgos, y la voluntad de ir más allá de modelos de negocio obsoletos.
1. Superar la mentalidad de “subcontratista”
La primera y más decisiva evolución afecta al propio modelo de negocio. Históricamente, muchas empresas europeas se relacionaban con los mercados emergentes como subcontratistas: se abastecían de materias primas o componentes baratos para alimentar sus fábricas europeas. Este modelo relega a la empresa europea al papel de comprador de materias primas, vulnerable a las oscilaciones de precios y sin relación directa con el consumidor final.
Para triunfar hoy, las empresas europeas deben convertirse en proveedoras de soluciones y creadoras de marca. Esto significa pasar de vender una máquina a una fábrica en México a ofrecer un paquete de servicios completo: instalación, formación, software de mantenimiento predictivo y financiación. Significa pasar de exportar productos intermedios sin marca a Vietnam a desarrollar una marca compartida con un socio local para ganarse la confianza del consumidor.
- Ejemplo: Una empresa de ingeniería alemana no debería limitarse a vender bombas a una empresa minera brasileña. Debería ofrecer una “solución de gestión del agua” que incluya la bomba, sensores IoT para supervisar la eficiencia y un contrato de mantenimiento local. Así, la oferta deja de ser un producto que compite en precio y se convierte en una alianza basada en el valor, lo que protege a la empresa frente a competidores locales capaces de copiar un producto, pero no de replicar fácilmente un ecosistema integrado.
2. Dominar el arte de la gestión financiera
La volatilidad cambiaria sigue siendo el principal factor de destrucción de márgenes en los mercados emergentes. La lira turca, el peso argentino y la naira nigeriana han sufrido fluctuaciones drásticas capaces de convertir de la noche a la mañana un contrato rentable en euros en pérdidas. Los directores financieros europeos ya no pueden conformarse con una cobertura sencilla; necesitan una defensa financiera en varios niveles:
- Cobertura natural: Siempre que sea posible, genere ingresos locales que cubran los costes en moneda local. Si vende en Kenia, estudie abastecerse localmente de embalajes o servicios para amortiguar la depreciación del chelín.
- Financiación comercial especializada: Vaya más allá de las cartas de crédito bancarias convencionales. Recurra a instrumentos de instituciones financieras de desarrollo (IFD) como el BERD, la IFC o el BAfD, que a menudo ofrecen seguros de riesgo político y garantías de estabilización cambiaria para proyectos alineados con sus objetivos de desarrollo. Estas instituciones pueden reducir el riesgo de los proyectos de una forma que la banca comercial no puede.
- Precios anclados a la estabilidad: Los contratos deben estructurarse con precios vinculados a divisas estables (USD o EUR) o a materias primas sólidas (como el precio del oro), con cláusulas claras de renegociación si la moneda local sale de una determinada banda de fluctuación.
3. Apostar por una estrategia de talento “local primero”
El mayor error de las empresas europeas es dotar sus operaciones en mercados emergentes de expatriados que intentan reproducir la oficina de Düsseldorf o de Lyon en Lagos o Yakarta. Esto crea una burbuja cultural que pasa por alto los matices del mercado local. La estrategia ganadora es un enfoque “local primero”: contratar pronto a directivos locales y darles autonomía. El papel del expatriado europeo debe ser transmitir la cultura corporativa y el conocimiento técnico, mientras el equipo local se ocupa del entorno regulatorio, construye relaciones con los proveedores y comprende la mentalidad del consumidor. No se trata solo de buena voluntad, sino de mitigación de riesgos. Un directivo local sabe qué funcionarios son fiables y qué contratistas tienen un historial de incumplimientos.
De “actor global” a “empresa resiliente”: la conclusión definitiva
Cuando se combina un enfoque sofisticado de la complejidad con un compromiso real con estos mercados, la transformación es profunda. La empresa que antes se veía como un “actor europeo con algunas exportaciones” se convierte en una verdadera “empresa resiliente”. Ese es el gran premio estratégico.
Los datos de los exportadores polacos no son una anomalía; son un indicador del futuro de la empresa europea. Quienes diversificaron vieron crecer sus ingresos una media del 28 % en tiempos turbulentos, mientras que quienes se quedaron en casa se estancaron. Ese 28 % no es solo una cifra de ingresos; es una medida de resiliencia. Representa el colchón que permitió a esas empresas absorber el impacto de los precios de la energía en 2022, el capital circulante para superar las interrupciones de la cadena de suministro y la confianza para invertir en I+D cuando sus competidores congelaban presupuestos.
La escala, la experiencia y la diversificación geográfica generan resiliencia. Crean un círculo virtuoso:
- La diversificación genera un mayor crecimiento, que aporta el capital para invertir.
- La inversión en los mercados locales crea relaciones más profundas, que protegen a la empresa frente a los cambios políticos.
- Las relaciones más profundas generan inteligencia sobre el terreno, que permite a la empresa detectar la próxima tendencia —o la próxima amenaza— antes que los competidores que se enteran por un informe en Bruselas.
Esperar a ser “lo bastante grande” para salir al exterior es una falacia lógica. Uno no crece en un mercado estancado para poder permitirse entrar en uno en expansión. Se entra en el mercado en expansión para crecer y, sobre todo, para desarrollar la fortaleza financiera y la agilidad operativa necesarias para resistir cualquier sacudida que el sistema global depare a continuación.
En un mundo en el que las viejas certezas del comercio transatlántico se desmoronan y en el que la próxima década estará marcada por la competencia por los recursos y la influencia, estar presente en África, Asia y América Latina ya no es algo opcional. Es la nueva base de la supervivencia empresarial. Las empresas europeas que liderarán la próxima generación no son las que protegen su mercado nacional, sino las que están trazando hoy su “segundo mapa”.
↑ Volver a todos los análisisTodo lo que debe saber sobre el proyecto de cable submarino Medusa
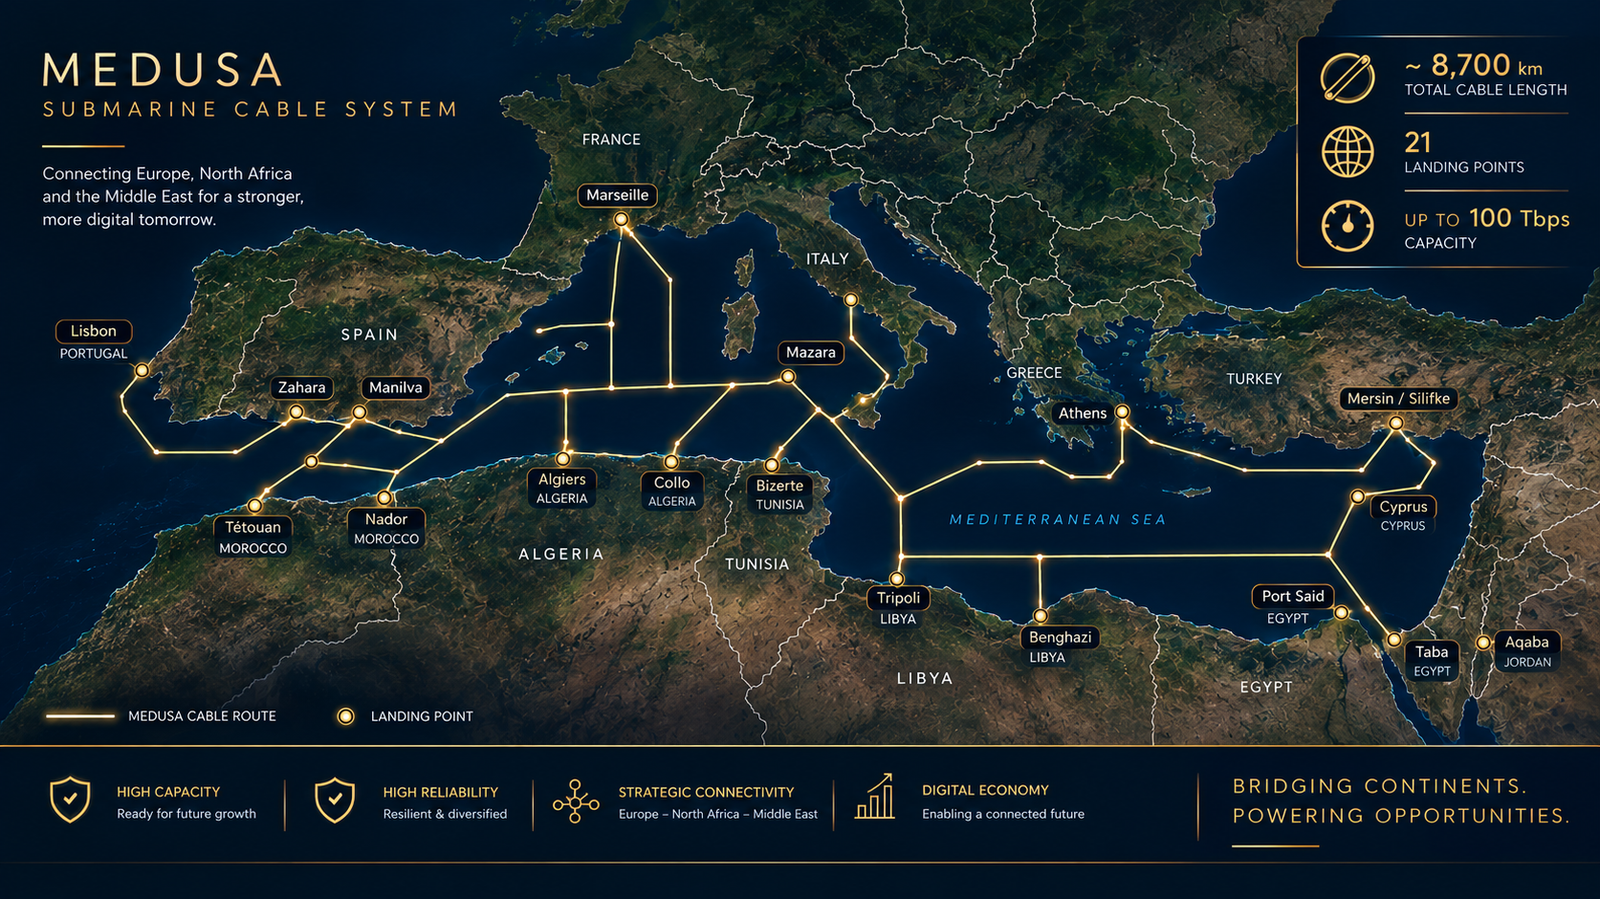
El sistema de cable submarino Medusa es un gran proyecto de infraestructura de 342 millones de euros concebido para crear una nueva autopista digital de alta capacidad a través del mar Mediterráneo, que impulsará de forma decisiva la conectividad entre Europa y África. Liderado por la empresa de telecomunicaciones barcelonesa AFR-IX Telecom, el proyecto cuenta con un firme respaldo de la Unión Europea.
| Característica | Detalles |
|---|---|
| Promotor del proyecto | AFR-IX Telecom |
| Longitud total | Más de 8.700 kilómetros |
| Capacidad total | Hasta 480 terabits por segundo (Tbps) |
| Coste | 342 millones de euros |
| Socios clave | Orange, Nokia, Tunisie Telecom, Telecom Egypt y otros |
| Entrada en servicio prevista | Principios de 2026 para la primera fase, con la finalización completa a lo largo del año |
| Tecnología clave | Plataforma 1830 GX de Nokia y óptica coherente ICE7 |
Ruta y puntos de amarre
El cable Medusa contará con 19 puntos de amarre en 12 países, formando una estructura en anillo alrededor del Mediterráneo que se extenderá aún más. Está prevista una ampliación posterior para prolongar el sistema a lo largo de la costa de África Occidental hasta países como Gabón.
Mediterráneo norte (Europa):
- Portugal: Lisboa (zona de Carcavelos)
- España: Barcelona y Zahara
- Francia: Marsella
- Italia: Mazara del Vallo (Sicilia)
- Grecia: Tympaki (Creta)
- Chipre: Yeroskipou
Mediterráneo sur (África):
- Marruecos: Nador y Tetuán
- Argelia: Argel y Collo
- Túnez: Bizerta
- Libia: Trípoli y Bengasi
- Egipto: Port Said (con conexión posterior hasta el mar Rojo a través de la red terrestre de Telecom Egypt)
- Ampliación futura: Jordania, Siria y África Occidental (p. ej., Gabón, República Democrática del Congo)
Estado del proyecto e hitos clave
El proyecto ha pasado de la planificación a una fase de despliegue activo, con varios hitos importantes alcanzados a finales de 2025.
- Primer amarre (octubre de 2025): El primer amarre del cable se completó en Marsella (Francia), un gran nodo digital europeo. Orange desempeñó un papel clave en esta operación.
- Túnez conectado (noviembre de 2025): El cable amarró con éxito en Bizerta (Túnez), que se convirtió en el primer país africano conectado al nuevo sistema. Orange Tunisie y Tunisie Telecom son socios clave de este ramal.
- Amarre en Marruecos (diciembre de 2025): El cable amarró en Nador (Marruecos), con el apoyo de Orange Maroc e inwi.
- Calendario de finalización: Los primeros segmentos (que conectan Francia, Túnez y Marruecos) avanzan según lo previsto para entrar en servicio a principios de 2026. Los amarres restantes en el Mediterráneo se desplegarán a lo largo del año.
Relevancia e impacto
Medusa es mucho más que un nuevo cable; es un proyecto estratégico de gran alcance:
- Mayor conectividad: Al ofrecer una nueva ruta de alta capacidad (hasta 480 Tbps), aumentará notablemente la velocidad y la fiabilidad de internet para millones de personas.
- Mayor resiliencia: Crea una ruta alternativa y redundante para el tráfico de datos. Si otros cables sufren daños, los datos pueden desviarse a través de Medusa, lo que refuerza la seguridad y la estabilidad de internet en la región.
- Soberanía digital: Para países del norte de África como Túnez y Argelia, el cable ofrece un enlace directo y de alta capacidad con Europa, que reduce la dependencia de infraestructuras que pasan por otros países y refuerza su independencia digital.
- Crecimiento económico: Se espera que el proyecto impulse la inversión en sectores relacionados como los centros de datos, la computación en la nube y los servicios digitales, favoreciendo el desarrollo económico y la creación de empleo.
- Apoyo a las tecnologías avanzadas: Un enlace de alta capacidad y baja latencia es fundamental para las tecnologías del futuro, como el 5G, la IA y la expansión de la infraestructura en la nube en toda la región.
- Conexión de la investigación y la educación: El proyecto mejorará también la conectividad de cerca de 500 instituciones educativas y de investigación del norte de África, conectándolas con sus homólogas europeas.
Fuentes: SubTel Forum · Orange · Telecoms.com · Business Insider Africa · GÉANT CONNECT · Agenzia Nova · Developing Telecoms · SubTel Forum (Gabon) · SDxCentral
↑ Volver a todos los análisisPor qué nadie habla del proyecto de hidrógeno verde de NEOM
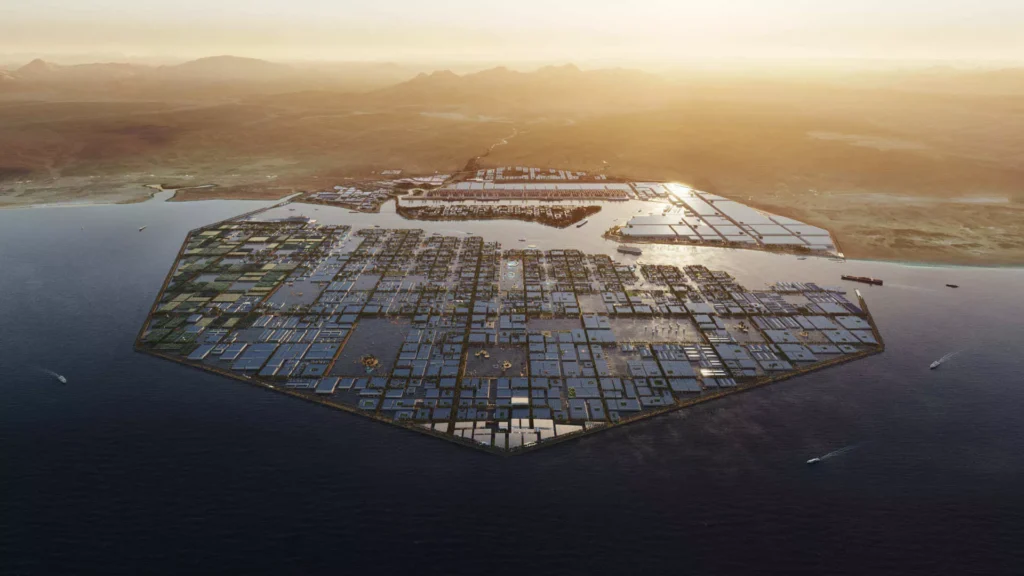
El proyecto es una empresa conjunta entre tres grandes actores: la saudí ACWA Power, el gigante estadounidense de gases industriales Air Products y la propia NEOM. La inversión total en esta instalación, la primera de su clase, asciende a unos 8.400 millones de dólares.
Especificaciones técnicas y escala
El proyecto integra una generación masiva de energía renovable con tecnología avanzada de producción de hidrógeno.
- Ubicación: La planta se encuentra en Oxagon, la ciudad de industrias limpias avanzadas de NEOM en la costa del mar Rojo, que ofrece un acceso estratégico para la exportación. Los parques solares y eólicos que la abastecen se sitúan a unos 80 km y 120 km de distancia, respectivamente.
- Suministro eléctrico: Toda la instalación funcionará con una red de energía renovable propia de 4 gigavatios (GW), que combina energía solar y eólica.
- Capacidad de producción: Producirá hasta 600 toneladas diarias de hidrógeno libre de carbono. Este hidrógeno se transformará en 1,2 millones de toneladas anuales de amoníaco verde para facilitar su transporte y exportación a escala mundial.
- Tecnología clave: El sistema de electrólisis a gran escala, que separa el agua en hidrógeno y oxígeno, se basa en tecnología de Thyssenkrupp. Air Products lidera la ingeniería, las compras y la construcción (EPC).
Situación actual y calendario
El proyecto avanza con rapidez y se encuentra en su fase final de construcción.
- Avance de las obras: A principios de 2025, el proyecto había superado el 80 % de ejecución en todos sus emplazamientos principales. La infraestructura de energía solar y eólica supera el 95 % de ejecución.
- Mediados de 2026: Se prevé la finalización de los parques solares y eólicos de 4 GW.
- 2027: Está previsto que la instalación inicie las pruebas y la puesta en marcha, con la primera producción comercial de amoníaco verde prevista para mediados de 2027.
Acuerdos de compra y estrategia comercial
Asegurar compradores para esta enorme producción es un elemento fundamental del proyecto.
- Comprador principal: Air Products tiene un acuerdo a 30 años para ser el comprador exclusivo de todo el amoníaco verde producido en la instalación.
- Cliente clave: Un acuerdo confirmado de gran relevancia es el firmado con la energética francesa TotalEnergies. Entre 2030 y 2045, Air Products suministrará a TotalEnergies 70.000 toneladas anuales de amoníaco verde para sus refinerías europeas. Esto representa aproximadamente un tercio de la producción prevista de la planta.
- Estrategia de ventas: Para acelerar los ingresos, Air Products prevé vender inicialmente el amoníaco directamente en el mercado mundial. Además, se encuentra en la recta final de la negociación de otro gran contrato de venta de amoníaco con la noruega Yara International por hasta 1,2 millones de toneladas anuales.
Impacto económico y social
Más allá de sus objetivos medioambientales, el proyecto es un importante motor económico para la región.
- Creación de empleo: Se espera que genere entre 300 y 350 empleos directos altamente cualificados. Además, se prevé un efecto multiplicador que creará entre seis y siete veces esa cifra en empleos indirectos en industrias y servicios auxiliares.
- Desarrollo de talento: NGHC ya ha contratado a gran parte de su personal de operación y mantenimiento y ha puesto en marcha programas de formación especializada para preparar a titulados saudíes para carreras en el sector de la energía limpia.
Fuentes: MOFCOM · Inspenet · Zawya · Saudipedia · Asharq Al-Awsat · Utilities Middle East · H2 View · PV Time
↑ Volver a todos los análisisNo, el Aeropuerto Internacional de Long Thanh no será un aeropuerto más, sino un hub clave en el Sudeste Asiático
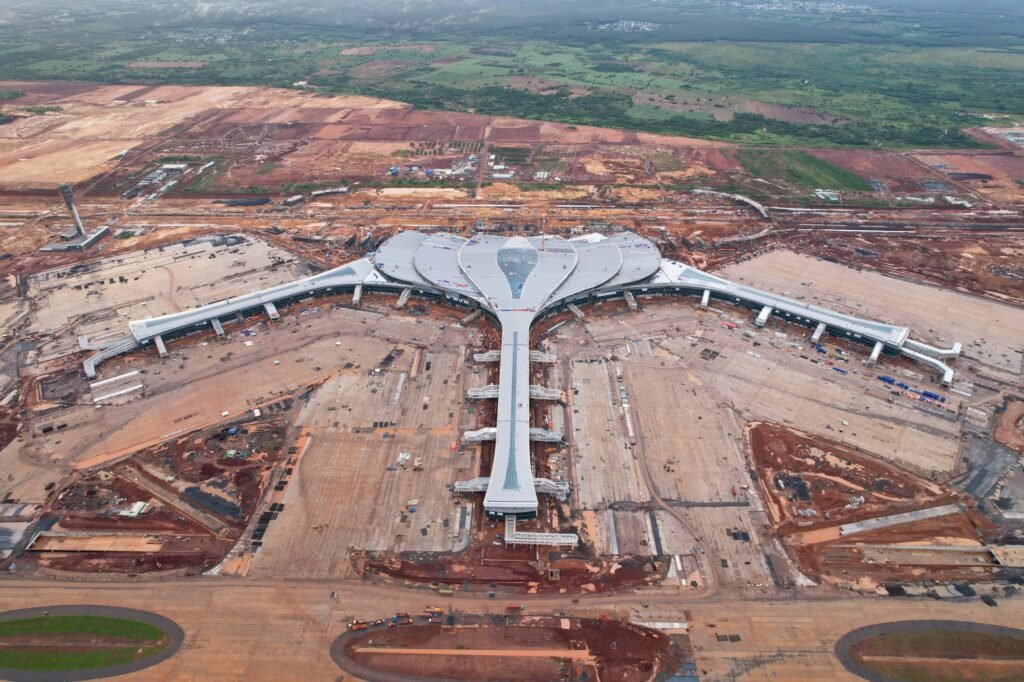
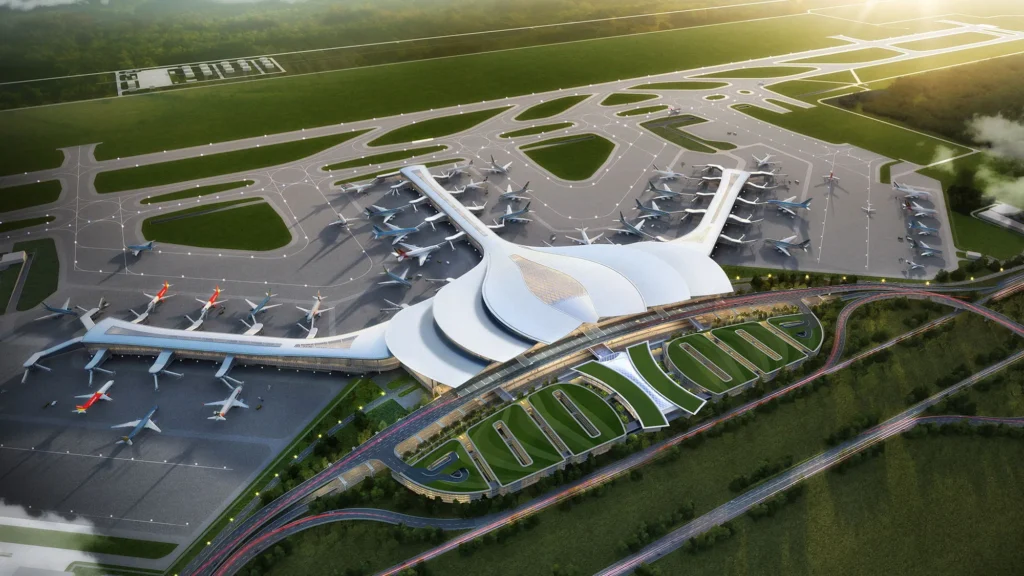
El proyecto en cifras
| Característica | Fase 1 | Proyecto completo (todas las fases) |
|---|---|---|
| Inversión total | Más de 109 billones de VND (~4.600 millones de USD) | Cerca de 337 billones de VND (~16.000 millones de USD) |
| Superficie del proyecto | 1.810 hectáreas | ~5.000 hectáreas |
| Capacidad de pasajeros | 25 millones de pasajeros al año | 100 millones de pasajeros al año |
| Capacidad de carga | 1,2 millones de toneladas al año | 5 millones de toneladas al año |
| Infraestructura clave | Dos pistas y una terminal de pasajeros | Cuatro pistas y cuatro terminales de pasajeros |
| Objetivo operativo | Inicio de las operaciones comerciales a finales de junio de 2026 | Fase final prevista para 2045 |
Calendario del proyecto y situación actual
El proyecto se ejecuta en fases diferenciadas, y la primera está a punto de concluir.
- Inicio de las obras: Los trabajos de la fase 1 comenzaron oficialmente en 2020.
- Hito alcanzado: Los primeros vuelos del proyecto (de prueba/inaugurales) aterrizaron en diciembre de 2025.
- Directiva urgente: A finales de febrero de 2026, el primer ministro emitió una directiva urgente para que todas las unidades completaran la fase 1 en el primer semestre de 2026. El objetivo es iniciar las operaciones comerciales a finales de junio de 2026.
- Avance financiero: A finales de 2025, los costes de obra en curso del proyecto de Long Thanh alcanzaban los 34,19 billones de VND, un aumento considerable de más de 21,4 billones de VND desde principios de año.
- Control del cumplimiento: El Gobierno ha insistido en una estricta rendición de cuentas y ha advertido de que cualquier infracción que afecte al avance se sancionará con severidad para evitar cuellos de botella.
Conectividad y papel estratégico
Se están realizando importantes esfuerzos para garantizar que el aeropuerto esté bien conectado y cumpla su función estratégica.
- Presión sobre la conectividad con Ciudad Ho Chi Minh: Ciudad Ho Chi Minh está acelerando con urgencia los proyectos de transporte de conexión. Actualmente, el trayecto desde el centro puede superar las dos horas por la dependencia de autopistas congestionadas. Se da prioridad a proyectos clave como la ampliación de la autopista HCMC-Long Thanh-Dau Giay y la Ronda 3, cuya finalización está prevista para 2026.
- Estrategia de asignación de vuelos: Según el plan aprobado, Long Thanh gestionará alrededor del 80 % de los vuelos internacionales, mientras que Tan Son Nhat (el actual aeropuerto de Ciudad Ho Chi Minh) se centrará en rutas nacionales y regionales de corto recorrido.
- Ambiciones regionales: Una vez terminado, Long Thanh aspira a convertirse en un gran hub internacional de tránsito, capaz de competir con aeropuertos consolidados como el de Changi, en Singapur, y el de Suvarnabhumi, en Bangkok.
Ampliación futura (fase 2)
Debido a un crecimiento de la demanda de transporte aéreo más rápido de lo previsto, se están acelerando los planes para la siguiente fase.
- Calendario acelerado: La fase 2, prevista inicialmente para 2028-2032, se está preparando ahora para un inicio anticipado. Un arranque temprano permitiría reutilizar la mano de obra y los equipos de la fase 1, lo que ayudaría a reducir costes.
- Alcance de la fase 2: Esta fase incluirá la construcción de una tercera pista y una segunda terminal de pasajeros, diseñadas para atender 25 millones de pasajeros adicionales al año.
Fuentes: Vietnam.vn · Vietnam.vn (comparativa regional) · Vietnam.vn (directiva del primer ministro) · The Saigon Times · DTiNews · The World & Vietnam Report · Lao Động
↑ Volver a todos los análisisNo pierda de vista el mineral de hierro de la Grande Orientale en la R. D. del Congo: si trabaja en minería, no podrá ignorarlo
El Proyecto de Mineral de Hierro de la Grande Orientale (MIFOR), en la República Democrática del Congo (RDC), según la presentación del Gobierno de enero de 2026.
Visión general del proyecto y cifras clave
| Indicador | Fase 1 | Proyecto completo / notas |
|---|---|---|
| Inversión total (fase 1) | 28.900 millones de USD | Incluye minería, unidades de procesamiento y un corredor logístico multimodal. |
| Recursos estimados de mineral de hierro | 15.000-20.000 millones de toneladas | Situados en la antigua provincia Oriental (Ituri, Alto Uele, Bajo Uele, Tshopo). |
| Ley media del mineral | >60 % Fe | Considerado de alta ley, similar a los grandes yacimientos de hierro del mundo. |
| Capacidad de producción inicial | 50 millones de toneladas/año | Objetivo de la primera fase. |
| Capacidad ampliada potencial | Hasta 300 millones de toneladas/año | Supondría más del doble de la producción del proyecto Simandou, en Guinea. |
| Horizonte previsto del proyecto | 25 años | Vida operativa considerada en los modelos económicos actuales. |
| Ingresos acumulados previstos | >679.000 millones de USD | A lo largo del horizonte de 25 años, según “hipótesis de mercado conservadoras”. |
| Superávit neto de caja previsto | ~308.000 millones de USD | A lo largo del horizonte de 25 años. |
Alcance del proyecto e infraestructura
El proyecto MIFOR está concebido como un complejo industrial y de infraestructuras integrado, no solo como una explotación minera. La primera fase, de 28.900 millones de dólares, incluye:
- Extracción a gran escala: Explotación minera industrial del yacimiento de alta ley.
- Procesamiento de minerales: Unidades de procesamiento industrial in situ para empezar a generar valor añadido dentro de la RDC.
- Corredor logístico multimodal: Un componente esencial para conectar el noreste, sin salida al mar, con los mercados mundiales. Incluye infraestructura ferroviaria para cargas pesadas, transporte fluvial por el río Congo y acceso al puerto de aguas profundas de Banana, en la costa atlántica.
Importancia estratégica y situación actual
- Estrategia nacional: El Gobierno de la RDC presenta MIFOR como un “proyecto de arquitectura económica nacional” para diversificar su economía más allá del cobre y el cobalto, crear activos soberanos a largo plazo y estimular un desarrollo territorial equilibrado.
- Interés financiero: Según las autoridades, el proyecto ha despertado el interés de inversores institucionales internacionales, aunque no se han anunciado nombres concretos ni acuerdos vinculantes.
- Gobernanza del proyecto: Se ha creado una comisión interministerial ampliada para supervisar la gestión estratégica y el desarrollo por fases del proyecto.
Principales incertidumbres y retos
Como han señalado varios analistas, quedan por resolver varias cuestiones fundamentales:
- Sin estudio de viabilidad: Las cifras anunciadas aún no están respaldadas por un estudio de viabilidad técnica y económica aprobado oficialmente, un requisito habitual en el sector.
- Recursos frente a reservas: El uso del término “recursos” en lugar del más concluyente “reservas” indica que el proyecto se encuentra en una fase temprana y que aún no se ha demostrado la viabilidad económica de extraer todo el material.
- Plan de financiación: No se han dado a conocer detalles sobre la estructura de financiación, la aportación de capital del Gobierno de la RDC ni la identidad de los posibles socios privados.
- Calendario de ejecución: No se ha publicado ningún calendario oficial ni plan de obras.
- Reto de infraestructura: Construir desde cero un corredor logístico ferroviario, fluvial y portuario de esta escala en una región remota con escasa infraestructura existente es una empresa colosal.
- Contexto de mercado: El proyecto se anunció poco después de los primeros envíos de mineral del gigantesco proyecto Simandou, en Guinea, que podría añadir una oferta considerable al mercado marítimo de mineral de hierro y presionar los precios a la baja.
Fuentes: Zawya · The EastAfrican · Zoom Eco · GMK Center · Bankable Africa · ACP · Ecofin Agency · SteelHome
↑ Volver a todos los análisis¿Quiere aprovechar estas oportunidades?
Ayudamos a las empresas a entrar y crecer en los mercados que hay detrás de estos proyectos. Normalmente respondemos en un día hábil.